ΕΠΙΚΟΥΡΟΣ: Έξι «ναι, αλλά» για το νέο μοντέλο χρηματοδότησης
Η συνέχεια των σκέψεων γύρω από την ιδέα μιας ανοιχτής διατραπεζικής πλατφόρμας που θα μπορούσε να μετατρέψει την πολύμηνη αναμονή των επιχειρήσεων σε ανταγωνιστική χρηματοδότηση.

Μια σοβαρή πρόταση για τη χρηματοδότηση των επιχειρήσεων οφείλει να απαντά καθαρά στις ενστάσεις για τον κίνδυνο, τη διαφάνεια, την εποπτεία και τη δυνατότητα εφαρμογής της.
Οι αναγνώστες της «Π» παρακολουθούν αυτή τη σειρά με προσοχή και εύλογο σκεπτικισμό. Στο προηγούμενο άρθρο παρουσίασα τον ΕΠΙΚΟΥΡΟ, ένα προτεινόμενο μοντέλο που θα μπορούσε να συνδέσει τις απαιτήσεις των επιχειρήσεων με νέα κεφάλαια και να μετατρέψει την αναμονή πληρωμών σε ρευστότητα. Παρουσίασα, επίσης, μια ευρύτερη αρχιτεκτονική: αξιακή αποτίμηση, νέους δρόμους κεφαλαίου και αξιοποίηση επαληθεύσιμων οικονομικών δεδομένων.
Τώρα έρχεται η ώρα των ενστάσεων. Θα ήταν εύκολο να τις προσπεράσω και να ολοκληρώσω τη σειρά με μια αισιόδοξη περιγραφή. Προτιμώ να τις διατυπώσω με τη μεγαλύτερη δυνατή σαφήνεια και να απαντήσω σε καθεμία. Παράλληλα, οφείλω να αναγνωρίσω τα όρια της πρότασης.
Μια ιδέα που φοβάται τις δύσκολες ερωτήσεις αξίζει ελάχιστη εμπιστοσύνη.
Πρώτη ένσταση: Τι θα συμβεί αν οι αποταμιευτές χάσουν χρήματα;
Αυτή είναι η σοβαρότερη ένσταση και δικαίως προηγείται. Κάθε επένδυση σε επιχειρήσεις ενέχει κίνδυνο. Όποιος υπόσχεται εγγυημένες αποδόσεις σε ένα τέτοιο περιβάλλον υπονομεύει εξαρχής την αξιοπιστία της πρότασής του. Το ουσιαστικό ερώτημα αφορά τη διαχείριση του κινδύνου. Η προτεινόμενη αρχιτεκτονική προβλέπει διαβάθμιση. Ο συντηρητικός αποταμιευτής θα μπορεί να επιλέγει ασφαλέστερα τμήματα, με προτεραιότητα αποπληρωμής και χαμηλότερη απόδοση. Οι πιο ριψοκίνδυνες επιλογές θα απευθύνονται σε επενδυτές που κατανοούν και αντέχουν μεγαλύτερες διακυμάνσεις.
Παράλληλα, η διασπορά περιορίζει την επίδραση μιας μεμονωμένης αποτυχίας. Ο επενδυτής τοποθετείται σε χαρτοφυλάκιο πολλών επιχειρήσεων και όχι σε μία μόνο εταιρεία.
Το ευρωπαϊκό πλαίσιο προσθέτει ουσιαστικές δικλίδες. Προβλέπει προειδοποιήσεις κινδύνου, έλεγχο γνώσεων, αξιολόγηση της δυνατότητας ανάληψης ζημιών και περίοδο υπαναχώρησης για τους μη ειδικευμένους επενδυτές. Η σύγκριση με την τραπεζική κατάθεση χρειάζεται, βέβαια, κοινό μέτρο. Η κατάθεση προσφέρει ρευστότητα και θεσμική προστασία. Μια επένδυση σε επιχειρηματικές απαιτήσεις αναλαμβάνει διαφορετικό κίνδυνο και χρειάζεται διαφορετικούς κανόνες. Ρίσκο, ωστόσο, έχει και η αδράνεια. Ο πληθωρισμός μειώνει αθόρυβα την πραγματική αξία των χρημάτων. Η απώλεια αυτή σπάνια γίνεται πρωτοσέλιδο, παραμένει όμως πραγματική.
Δεύτερη ένσταση: Μήπως δημιουργηθεί η επόμενη φούσκα;
Οι φούσκες γεννιούνται όταν οι αποτιμήσεις αποσυνδέονται από την οικονομική πραγματικότητα. Οι προσδοκίες αποκτούν μεγαλύτερη βαρύτητα από τα πραγματικά αποτελέσματα και οι τιμές αρχίζουν να τροφοδοτούν τον εαυτό τους.
Η προτεινόμενη αρχιτεκτονική κινείται προς την αντίθετη κατεύθυνση. Η αξία μιας επιχείρησης θα προκύπτει από επαληθεύσιμες ροές: τιμολόγια που διαβιβάστηκαν, πληρωμές που πραγματοποιήθηκαν και δεσμεύσεις που τηρήθηκαν. Οι εξαγγελίες χωρίς αντίστοιχη υλοποίηση θα χάνουν σταδιακά τη βαρύτητά τους. Αυτή η διαδικασία λειτουργεί ως μηχανισμός αυτοδιόρθωσης. Η αγορά εξακολουθεί να μπορεί να υπερτιμήσει μια προοπτική. Ωστόσο, η σύνδεση της αποτίμησης με πραγματικές συναλλαγές περιορίζει το έδαφος στο οποίο αναπτύσσεται η υπερβολή.
Καμία δικλίδα ασφαλείας προσφέρει απόλυτη προστασία. Ένα σύστημα αγκυρωμένο σε πραγματικές οικονομικές ροές προσφέρει, όμως, σαφώς ισχυρότερη βάση από μια αγορά που αποτιμά κυρίως υποσχέσεις.
Τρίτη ένσταση: Μπορούν κάποιοι να χειραγωγήσουν τα δεδομένα;
Κάθε σύστημα δεδομένων έχει τρωτά σημεία. Το ερώτημα αφορά την ταχύτητα εντοπισμού της χειραγώγησης και το κόστος που αυτή δημιουργεί για τον υπεύθυνο.
Στην προτεινόμενη αρχιτεκτονική, το τιμολόγιο περνά από το myDATA. Η πληρωμή συνδέεται με επαλήθευση δικαιούχου και συγκεκριμένη αιτιολογία. Μια δέσμευση που μένει ανεκπλήρωτη χάνει την αξία της και επιβαρύνει τον δείκτη αξιοπιστίας εκείνου που την ανέλαβε. Άρα, η χειραγώγηση επιστρέφει ως κόστος στον ίδιο τον χειραγωγό.
Πάνω από αυτές τις διασταυρώσεις λειτουργούν οι ορκωτοί ελεγκτές, οι εποπτικές αρχές και τα συστήματα αλγοριθμικής ανίχνευσης ανωμαλιών. Το σημερινό μοντέλο βασίζεται συχνά σε στατικούς ισολογισμούς και ετήσιες οικονομικές «φωτογραφίες». Το νέο μοντέλο προτείνει συνεχή, διασταυρούμενα και κωδικοποιημένα δεδομένα. Η σωστή σύγκριση αφορά δύο πραγματικές επιλογές, όχι ένα υποθετικά τέλειο σύστημα και μια υπαρκτή ατελή αγορά.
Τέταρτη ένσταση: Θα αντιδράσουν οι τράπεζες;
Ο ΕΠΙΚΟΥΡΟΣ παραχωρεί στις τράπεζες σαφή και δυνητικά κερδοφόρο ρόλο. Οι τράπεζες μπορούν να συμμετέχουν ως θεματοφύλακες, διαχειριστές και επενδυτές στα ασφαλέστερα τμήματα. Παράλληλα, αποκτούν πρόσβαση σε μια αγορά μικρότερων επιχειρήσεων, την οποία σήμερα δυσκολεύονται να εξυπηρετήσουν με βιώσιμο λειτουργικό κόστος. Η Ιταλία προσφέρει ένα χρήσιμο παράδειγμα. Μεγάλες τράπεζες συμμετείχαν σε σχήματα χρηματοδότησης μικρομεσαίων επιχειρήσεων ως ανάδοχοι και επενδυτές. Οι τράπεζες αντιδρούν συνήθως σε μοντέλα που τις παρακάμπτουν ή αποδυναμώνουν τον ρόλο τους. Ο ΕΠΙΚΟΥΡΟΣ επιδιώκει συνεργασία και κατανομή ρόλων. Τις προσκαλεί στο ίδιο τραπέζι, αντί να χτίζει ένα παράλληλο σύστημα απέναντί τους.
Πέμπτη ένσταση: Έχουμε ήδη δει fintech να καταρρέουν
Σωστά. Οι αποτυχίες τους προσφέρουν πολύτιμα μαθήματα. Πολλές καταρρεύσεις είχαν κοινά χαρακτηριστικά: αδιαφανείς δομές, ανεπαρκή εποπτεία, σύγκρουση συμφερόντων και υποσχέσεις αποδόσεων χωρίς επαρκές οικονομικό υπόβαθρο. Η απάντηση βρίσκεται στη θεσμική θωράκιση. Το μοντέλο χρειάζεται αδειοδότηση, διαχωρισμό των κεφαλαίων των πελατών, συνεχή έλεγχο και πλήρη συμμόρφωση με το ευρωπαϊκό εποπτικό πλαίσιο.
Κάθε προσδοκώμενη απόδοση πρέπει να πηγάζει από πραγματική και επαληθεύσιμη παραγωγική δραστηριότητα. Το δίδαγμα των προηγούμενων αποτυχιών είναι σαφές: η καινοτομία χρειάζεται κανόνες, διαφάνεια και λογοδοσία. Η παράκαμψη της εποπτείας μετατρέπει γρήγορα την τεχνολογική ευκολία σε συστημικό κίνδυνο.
Έκτη ένσταση: Είναι η Ελλάδα πολύ μικρή για ένα τέτοιο εγχείρημα;
Το διεθνές προηγούμενο προσφέρει μια διαφορετική εικόνα. Η Ολλανδία ανέπτυξε δευτερογενή αγορά ομολόγων μικρομεσαίων επιχειρήσεων. Η Νιγηρία άντλησε κεφάλαια από τη διασπορά της. Το Μεξικό οργάνωσε τη χρηματοδότηση τιμολογίων χωρίς ψηφιακή φορολογική υποδομή αντίστοιχη του myDATA. Η κλίμακα μπορεί να λειτουργήσει και ως πλεονέκτημα. Η Ελλάδα διαθέτει μικρή και σχετικά πυκνή αγορά, καθολική ψηφιακή διαβίβαση φορολογικών δεδομένων και ένα εκτεταμένο δίκτυο μικρομεσαίων επιχειρήσεων.
Αυτά τα χαρακτηριστικά ευνοούν έναν περιορισμένο πιλότο με συγκεκριμένους κανόνες, αυστηρή εποπτεία και μετρήσιμα αποτελέσματα. Το πραγματικό εμπόδιο βρίσκεται στην ποιότητα των θεσμών, στην αξιοπιστία της εφαρμογής και στην προθυμία συνεργασίας των εμπλεκομένων.
Τα όρια της πρότασης
Ο ΕΠΙΚΟΥΡΟΣ αδυνατεί να σώσει μια μη βιώσιμη επιχείρηση. Άλλωστε, ο ρόλος του είναι να διακρίνει τη βιώσιμη δραστηριότητα από εκείνη που απλώς αναζητά νέο χρήμα για να παρατείνει ένα αδιέξοδο. Επίσης, αδυνατεί να καταργήσει το επιχειρηματικό ρίσκο. Μπορεί να το αποτιμήσει καλύτερα και να το κατανείμει σε επενδυτές που έχουν την ικανότητα και τη βούληση να το αναλάβουν. Παράλληλα, ο ΕΠΙΚΟΥΡΟΣ ούτε υποκαθιστά τη φορολογική και ασφαλιστική μεταρρύθμιση ούτε θεραπεύει μόνος του την υποεπένδυση δεκαετιών. Η λειτουργία του προϋποθέτει καθαρούς επαγγελματικούς κανόνες, αξιόπιστη εποπτεία και διαφανή δεδομένα. Όποιος τον παρουσιάσει ως πανάκεια θα υπονομεύσει την ίδια την πρόταση.
Ο ΕΠΙΚΟΥΡΟΣ αποτελεί ένα εργαλείο. Ένα εργαλείο που θα μπορούσε να μετατρέψει αδρανείς απαιτήσεις σε ρευστότητα, να διευρύνει τις επιλογές χρηματοδότησης και να κατευθύνει κεφάλαια προς επιχειρήσεις που παράγουν πραγματική αξία.
Ο σκεπτικισμός αποτελεί το ποιοτικό τεστ αυτής της ιδέας. Οι ενστάσεις έχουν απαντήσεις, αλλά και παραδοχές. Αυτό ακριβώς χρειάζεται μια ώριμη πρόταση πριν περάσει από το χαρτί στην πράξη. Το επόμενο βήμα είναι συγκεκριμένο: μια περιορισμένη και μετρήσιμη πιλοτική εφαρμογή στη Δυτική Ελλάδα.
Χρήστος Ι. Γρηγοράτος
Λογιστής – Φοροτεχνικός | Μέλος ΟΕΕ | Πάτρα
Η «Πελοπόννησος» και το pelop.gr σε ανοιχτή γραμμή με τον Πολίτη
Η φωνή σου έχει δύναμη – στείλε παράπονα, καταγγελίες ή ιδέες για τη γειτονιά σου.
Ακολουθήστε μας για όλες τις ειδήσεις στο Bing News και το Google News
Από το Δίκτυο
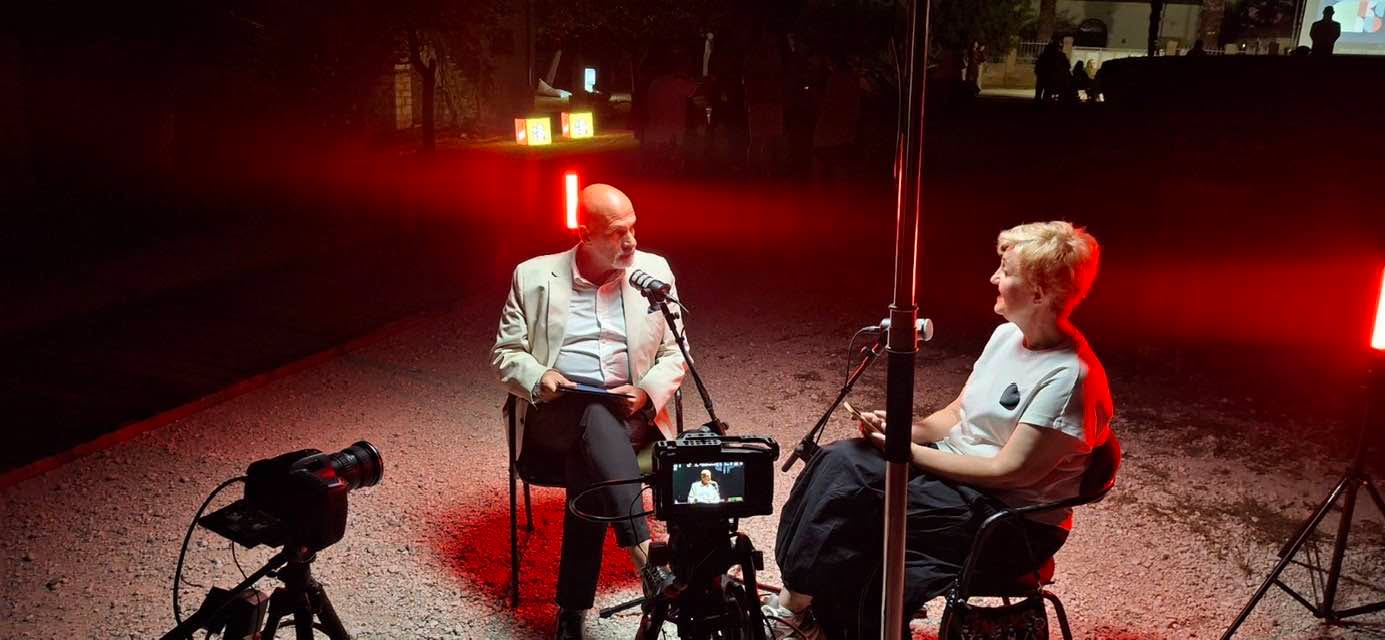
Ξεκίνησε το KINOFEST στην Achaia Clauss ΦΩΤΟ
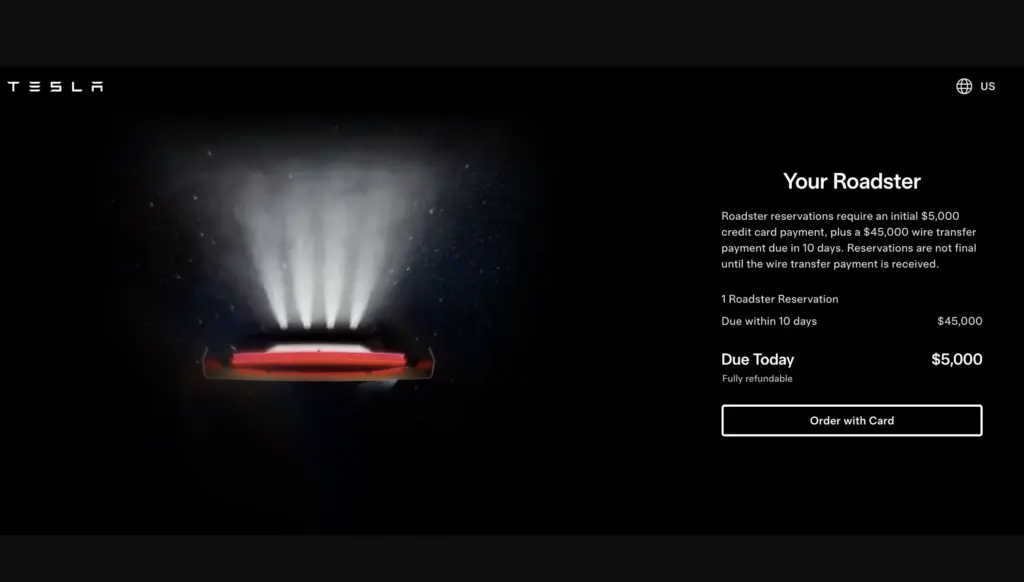
Tesla Roadster: Νέο teaser πριν από τη μεγάλη αποκάλυψη της 1ης Οκτωβρίου

Καρκίνος του παχέος εντέρου: Τι είναι το εκθεσίωμα που συνδέεται με την ετήσια αύξηση κατά 21% στους νέους
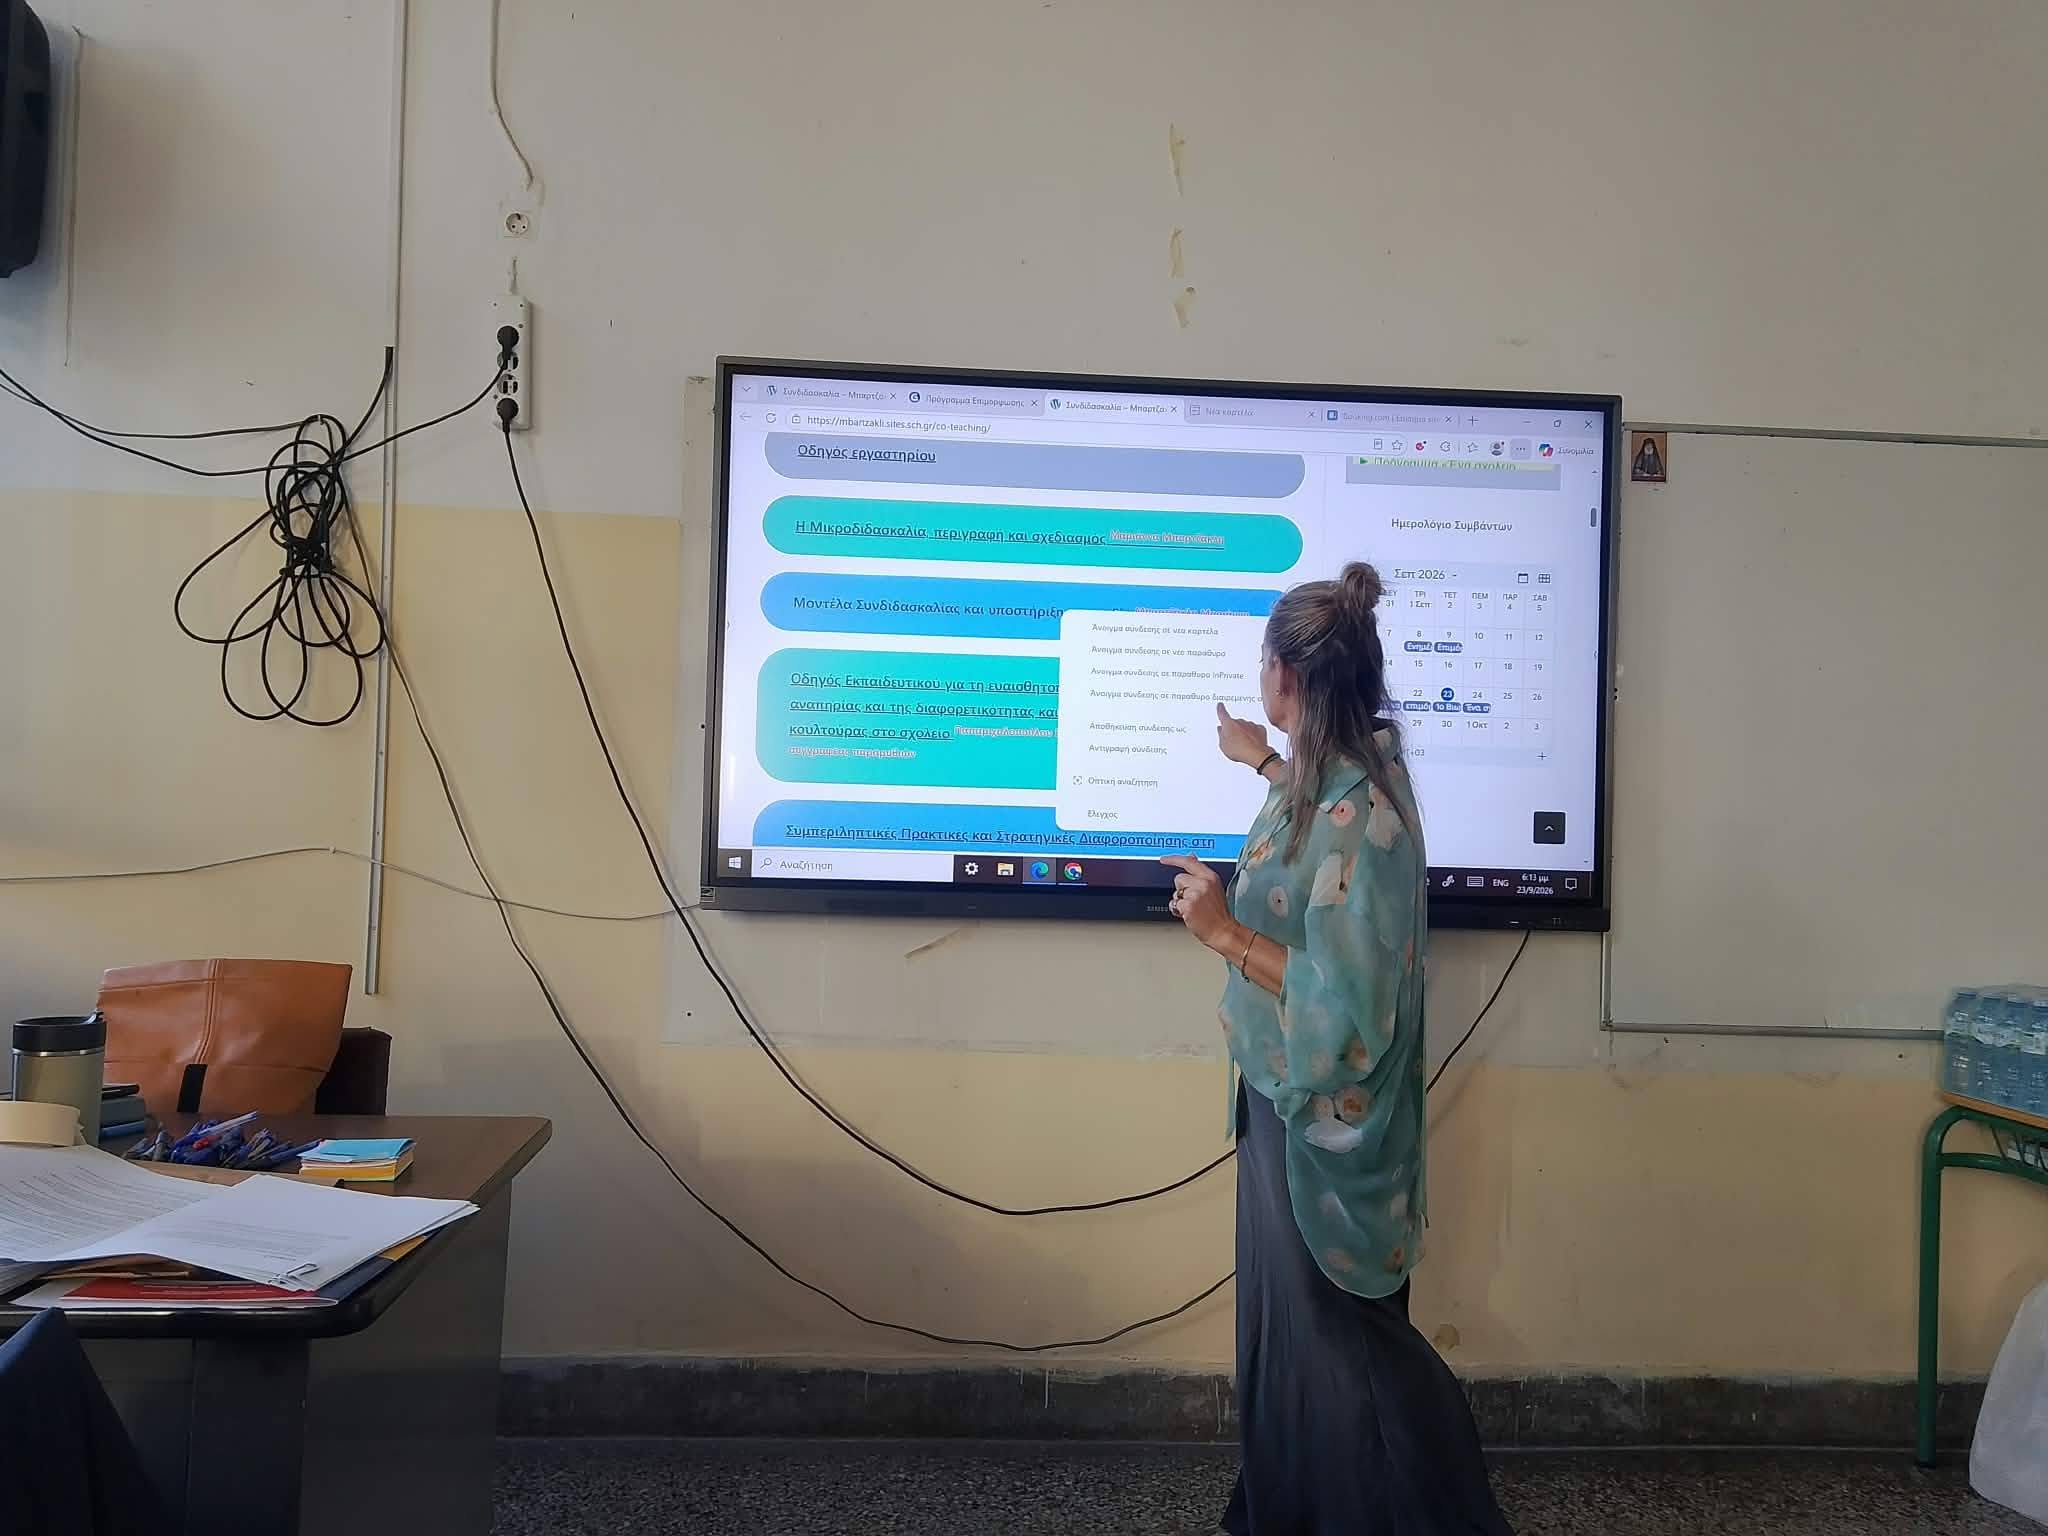
Βιωματικά εργαστήρια συνδιδασκαλίας στο 6ο Δημοτικό Πατρών ΦΩΤΟ
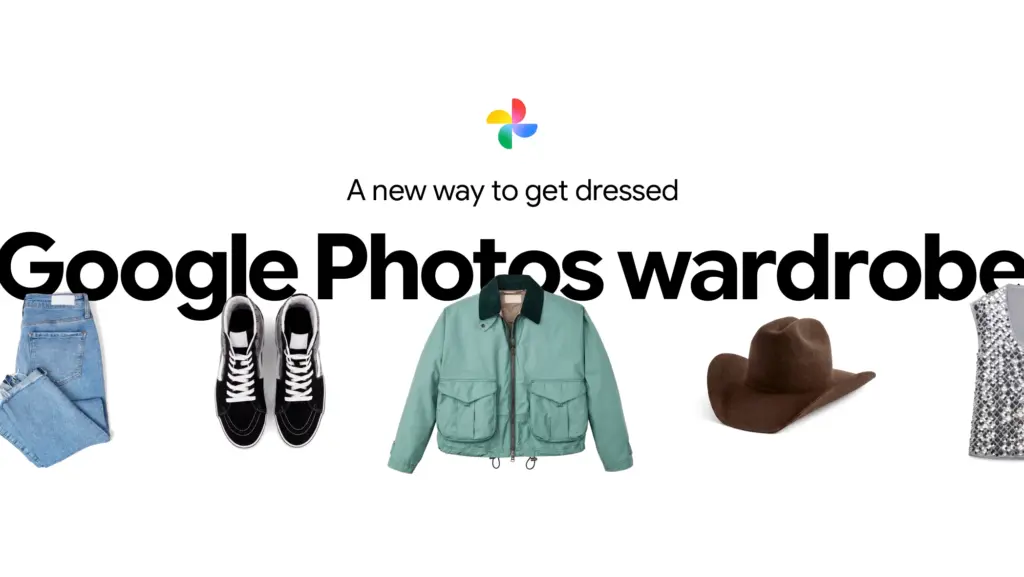
Το Google Photos Wardrobe ξέρει τι ρούχα έχεις και σου λέει τι να φορέσεις