«Κουμπαράς» έως 2.400 ευρώ τον χρόνο για κάθε παιδί: Ποιοι δικαιούνται τα χρήματα και πώς θα λειτουργεί
Ένας νέος αποταμιευτικός λογαριασμός για παιδιά έως δύο ετών, στον οποίο το κράτος θα βάζει χρήματα μαζί με την οικογένεια, προβλέπεται στο νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών. Ο «κουμπαράς» μπορεί να συγκεντρώνει αρχικά έως 2.400 ευρώ τον χρόνο από τις εισφορές των δύο πλευρών, ενώ τα χρήματα θα παραμένουν επενδεδυμένα μέχρι την ενηλικίωση του παιδιού



Έναν οικονομικό «κουμπαρά» για τη νέα γενιά, με τη συμμετοχή του κράτους στην αποταμίευση των οικογενειών, δημιουργεί το νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών, το οποίο βρίσκεται στη Βουλή.
Ο νέος θεσμός ονομάζεται Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων (ΑΕΛΑ) και προβλέπει ότι το Δημόσιο θα καταθέτει για κάθε παιδί ποσό ίσο με εκείνο που εισφέρουν οι γονείς ή άλλα πρόσωπα, με ανώτατο όριο τα 1.200 ευρώ ετησίως κατά την αρχική περίοδο εφαρμογής.
Στην πράξη, εάν μια οικογένεια αποταμιεύει 100 ευρώ τον μήνα για το παιδί της, το κράτος θα προσθέτει άλλα τόσα. Έτσι, στο τέλος του πρώτου έτους θα έχουν συγκεντρωθεί 2.400 ευρώ, χωρίς να υπολογίζονται ενδεχόμενες επενδυτικές αποδόσεις ή χρεώσεις.
Το μέτρο αναμένεται να ενεργοποιηθεί στις αρχές του 2027, μετά την ολοκλήρωση της νομοθετικής διαδικασίας και των απαραίτητων προετοιμασιών.
Ποιοι μπορούν να ανοίξουν τον «κουμπαρά» και πόσα χρήματα θα βάζει το κράτος
Δικαιούχοι του νέου λογαριασμού θα είναι παιδιά που δεν έχουν συμπληρώσει το δεύτερο έτος της ηλικίας τους κατά την υποβολή της αίτησης. Θα πρέπει να διαθέτουν ελληνική ιθαγένεια ή ιθαγένεια άλλου κράτους-μέλους της Ευρωπαϊκής Ένωσης, με τις προβλεπόμενες προϋποθέσεις φορολογικής κατοικίας.
Τον λογαριασμό θα ανοίγει ο γονέας ή ο νόμιμος εκπρόσωπος του παιδιού σε τράπεζα ή άλλον εγκεκριμένο χρηματοπιστωτικό φορέα.
Ωστόσο, χρήματα δεν θα μπορούν να καταθέτουν μόνο οι γονείς. Στον «κουμπαρά» θα επιτρέπεται να συνεισφέρουν παππούδες, γιαγιάδες, νονοί, συγγενείς, ακόμη και επιχειρήσεις.
Διαβάστε επίσης: «Κουμπαράς» για τα παιδιά: 1 ευρώ η οικογένεια, 1 ευρώ το κράτος – Πώς μπορεί να φτάσει πάνω από 60.000 ευρώ στα 18
Το συνολικό ποσό των ιδιωτικών καταβολών δεν θα μπορεί να ξεπερνά τις 10.000 ευρώ τον χρόνο για κάθε παιδί.
Η κρατική συμμετοχή, όμως, θα έχει διαφορετικό όριο. Για παράδειγμα, εάν οι ιδιωτικές καταβολές φτάσουν τα 600 ευρώ μέσα σε ένα έτος, το Δημόσιο θα προσθέσει άλλα 600 ευρώ. Εάν φτάσουν τα 1.200 ευρώ, η κρατική συνεισφορά θα ανέλθει επίσης στα 1.200 ευρώ. Ακόμη κι αν κατατεθούν 5.000 ευρώ, η αρχική μέγιστη κρατική συμμετοχή θα παραμείνει στα 1.200 ευρώ.
Το ανώτατο όριο προβλέπεται να αυξάνεται κατά 10% κάθε πενταετία. Έτσι, από 1.200 ευρώ θα διαμορφωθεί σε 1.320 ευρώ μετά την πρώτη πενταετία και σε 1.452 ευρώ μετά τη δεύτερη.
Σημαντικό είναι ότι οι οικογένειες δεν θα υποχρεούνται να καταβάλλουν συγκεκριμένο ποσό κάθε μήνα. Εάν για οικονομικούς ή άλλους λόγους σταματήσουν προσωρινά τις καταβολές, ο λογαριασμός θα εξακολουθήσει να λειτουργεί, χωρίς να χάνονται τα ήδη συγκεντρωμένα χρήματα. Η κρατική συμμετοχή θα επανεκκινεί όταν κατατεθούν νέες επιλέξιμες εισφορές.
Πού θα επενδύονται τα χρήματα και πότε θα μπορεί το παιδί να τα πάρει
Ο «κουμπαράς» δεν θα λειτουργεί όπως ένας συνηθισμένος τραπεζικός λογαριασμός. Τα χρήματα θα επενδύονται σε χρηματοπιστωτικά προϊόντα, όπως ομόλογα, μετοχές και αμοιβαία κεφάλαια, με στόχο να αυξηθεί το αρχικό κεφάλαιο σε βάθος χρόνου.
Οι γονείς θα μπορούν να επιλέγουν ανάμεσα σε τέσσερις βασικές επενδυτικές στρατηγικές, ανάλογα με το επίπεδο κινδύνου που επιθυμούν να αναλάβουν:
Συντηρητική: Επενδύσεις αποκλειστικά σε προϊόντα σταθερού εισοδήματος.
Ισορροπημένη: 70% σε προϊόντα σταθερού εισοδήματος και 30% σε μετοχές.
Αναπτυξιακή: 30% σε προϊόντα σταθερού εισοδήματος και 70% σε μετοχές.
Δυναμική: Επενδύσεις αποκλειστικά σε μετοχές.
Το νομοσχέδιο προβλέπει ειδικό μηχανισμό προστασίας των επιλέξιμων ιδιωτικών εισφορών και της αντίστοιχης κρατικής συμμετοχής, ώστε κατά την ενηλικίωση να διασφαλίζεται το προστατευόμενο ονομαστικό κεφάλαιο.
Αυτό δεν σημαίνει ότι όλες οι επενδύσεις θα είναι χωρίς κίνδυνο. Εισφορές που υπερβαίνουν το όριο της κρατικής αντιστοίχισης δεν προστατεύονται αυτομάτως, ενώ για πρόσθετη κάλυψη θα μπορεί να προβλέπεται ξεχωριστή χρέωση.
Τα χρήματα θα παραμένουν στον λογαριασμό έως τη συμπλήρωση του 18ου έτους του παιδιού. Πρόωρη ανάληψη θα επιτρέπεται μόνο σε εξαιρετικές περιπτώσεις, όπως θάνατος γονέα ή σοβαρά προβλήματα υγείας του παιδιού.
Με την ενηλικίωση, ο δικαιούχος θα αποκτά πλήρη πρόσβαση στο ποσό που έχει συγκεντρωθεί, έχοντας τη δυνατότητα να το αναλάβει ή να το μεταφέρει σε άλλον λογαριασμό.
Παράλληλα, προβλέπονται σημαντικές φορολογικές απαλλαγές. Οι καταβολές στον λογαριασμό θα εξαιρούνται από τον φόρο δωρεών και γονικών παροχών, ενώ οι τόκοι, τα μερίσματα και τα επενδυτικά κέρδη θα απαλλάσσονται από τον φόρο εισοδήματος.
Από το τελικό νομοσχέδιο, πάντως, έχει αφαιρεθεί η πρόβλεψη που εξαιρούσε ρητά τις καταβολές από τον έλεγχο προέλευσης των χρημάτων.
Στόχος του νέου θεσμού είναι η δημιουργία ενός αποταμιευτικού κεφαλαίου που θα συνοδεύει τα παιδιά στην ενηλικίωση, προσφέροντάς τους οικονομική ενίσχυση για σπουδές, επαγγελματική εκκίνηση ή άλλες ανάγκες της ενήλικης ζωής τους.

Η «Πελοπόννησος» και το pelop.gr σε ανοιχτή γραμμή με τον Πολίτη
Η φωνή σου έχει δύναμη – στείλε παράπονα, καταγγελίες ή ιδέες για τη γειτονιά σου.
Ακολουθήστε μας για όλες τις ειδήσεις στο Bing News και το Google News
Από το Δίκτυο

Πάτρα: Εκδήλωση για τα 100 χρόνια από τη γέννηση του Νίκου Καχτίτση
Η Honor αποκάλυψε τρία νέα smartphones με δεύτερη οθόνη στο πίσω μέρος
Πώς φτιάχνεις σπιτική μαγιονέζα χωρίς να κόψει
Ζώδια σήμερα 7/11: Καρκίνος – καρμικές επιστροφές και νοσταλγία!
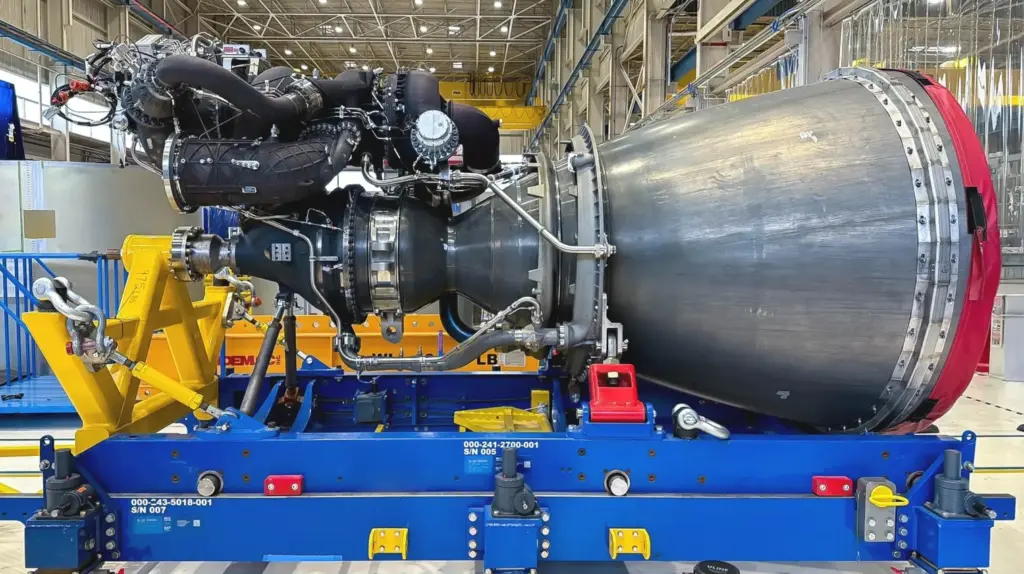
Η Blue Origin παρουσίασε νέο πυραυλοκινητήρα με 50% λιγότερα εξαρτήματα για να ανταγωνιστεί τη SpaceX