Το κλείσιμο χρήσεως ως αξιακός απολογισμός
Από τώρα έως την άνοιξη, κάθε επιχείρηση θα περάσει από το ίδιο ετήσιο τελετουργικό. Απογραφές, συμφωνίες λογαριασμών, αποσβέσεις, ισολογισμοί και δηλώσεις. Χιλιάδες ώρες εργασίας, αμοιβές και προθεσμίες για το κλείσιμο της χρήσεως. Στο τέλος, όμως, εμφανίζεται ένα παράδοξο. Ο επιχειρηματίας πληρώνει για τη σύνταξη ενός εγγράφου που συχνά καταλήγει στο συρτάρι. Ρωτά πόσο φόρο θα πληρώσει, υπογράφει και επιστρέφει στην καθημερινότητα. Η χρήση έκλεισε. Η πραγματική εικόνα της επιχείρησης παρέμεινε κλειστή μαζί της. Ο ισολογισμός υπηρετεί κυρίως τρίτους. Τη φορολογική διοίκηση, την τράπεζα, τη δημοσιότητα όπου απαιτείται. Η γλώσσα του περιγράφει τι δηλώνει η επιχείρηση. Ο επιχειρηματίας, όμως, χρειάζεται απαντήσεις σε διαφορετικά ερωτήματα: Πόσο αξίζει; Πού δημιουργεί κέρδος; Πού χάνει αξία; Ποια κατεύθυνση πρέπει να ακολουθήσει;
Η φθηνότερη στιγμή για το ακριβότερο ερώτημα
Στο προηγούμενο άρθρο παρουσίασα τον Αξιακό Φάκελο, δηλαδή την τεκμηριωμένη αποτύπωση της πραγματικής αξίας μιας επιχείρησης. Το επόμενο πρακτικό ερώτημα αφορά τον χρόνο και το κόστος δημιουργίας του. Η απάντηση βρίσκεται στο κλείσιμο της χρήσεως. Εκείνη τη στιγμή, τα οικονομικά δεδομένα έχουν ήδη συγκεντρωθεί και ελεγχθεί. Οι τραπεζικές κινήσεις έχουν συμφωνηθεί. Τα βιβλία έχουν ευθυγραμμιστεί με το myDATA. Η απογραφή έχει ολοκληρωθεί. Οι απαιτήσεις, οι υποχρεώσεις και τα αποθέματα έχουν αποτιμηθεί. Όλη η πρώτη ύλη βρίσκεται ήδη στο τραπέζι. Επομένως, η επιχείρηση μπορεί να αξιοποιήσει την εργασία που πραγματοποιεί ούτως ή άλλως και να διαβάσει τα στοιχεία της αξιακά, όχι μόνο φορολογικά.
Τι θα έδειχνε ένας αξιακός απολογισμός
Το πρώτο ερώτημα είναι απλό: πόσο άξιζε η επιχείρηση πέρυσι και πόσο αξίζει σήμερα; Η αύξηση του τζίρου από μόνη της λέει λίγα. Αν ο κύκλος εργασιών ανέβηκε, ενώ το μεικτό περιθώριο υποχώρησε, η επιχείρηση εργάστηκε περισσότερο για μικρότερη απόδοση. Άλλη αξία δημιουργούν δέκα νέοι σταθεροί πελάτες και άλλη μία μεγάλη παραγγελία που δύσκολα θα επαναληφθεί.
Μετά έρχεται η παραγωγικότητα. Πόσο τζίρο και κέρδος παράγει κάθε εργαζόμενος ή ώρα λειτουργίας; Ποιες διαδικασίες περιόρισαν τη φύρα, βελτίωσαν την κοστολόγηση ή μείωσαν τον απαιτούμενο χρόνο; Αυτές οι αλλαγές μετατρέπουν ένα καλό αποτέλεσμα σε επαναλήψιμη απόδοση.
Εξίσου σημαντική είναι η σταθερότητα. Οι επαναλαμβανόμενες εισπράξεις μέσω POS και οι πελάτες που επιστρέφουν αποτελούν περιουσία. Παράλληλα, οι υπογεγραμμένες συμβάσεις, οι παραγγελίες και οι κρατήσεις δείχνουν ποιο μέρος της επόμενης χρονιάς έχει ήδη εξασφαλιστεί.
Ο απολογισμός οφείλει επίσης να φωτίζει τις αδυναμίες. Έναν χρόνο είσπραξης που αυξάνεται, ένα απόθεμα που παραμένει στο ράφι ή έναν πελάτη που συγκεντρώνει μεγάλο μέρος του τζίρου. Καλύτερα να εντοπίσει πρώτος αυτά τα σημεία ο επιχειρηματίας, πριν τα αξιολογήσει η τράπεζα ή ένας υποψήφιος επενδυτής.
Τέλος, ο αξιακός απολογισμός πρέπει να οδηγεί σε δύο ή τρεις μετρήσιμες αποφάσεις για τη νέα χρήση: μικρότερο χρόνο είσπραξης, καλύτερο περιθώριο και χαμηλότερο λειτουργικό κόστος.
Ο λογιστής που κλείνει τη χρήση κρατά ήδη στα χέρια του όλο το απαραίτητο υλικό. Η εμπειρία και η κρίση του μπορούν να μετατρέψουν τα στοιχεία από φορολογική δήλωση σε επιχειρηματική διάγνωση. Χρειάζεται, όμως, και ο επιχειρηματίας να ζητήσει αυτή την ανάγνωση.
Ο φορολογικός απολογισμός δείχνει πόσο φόρο οφείλει η επιχείρηση. Ο αξιακός απολογισμός δείχνει πού βρίσκεται και πού μπορεί να φτάσει, αξιοποιώντας τα ίδια δεδομένα.
Φέτος, λοιπόν, ας μην κλείσει απλώς η χρήση. Ας ανοίξει ο απολογισμός.
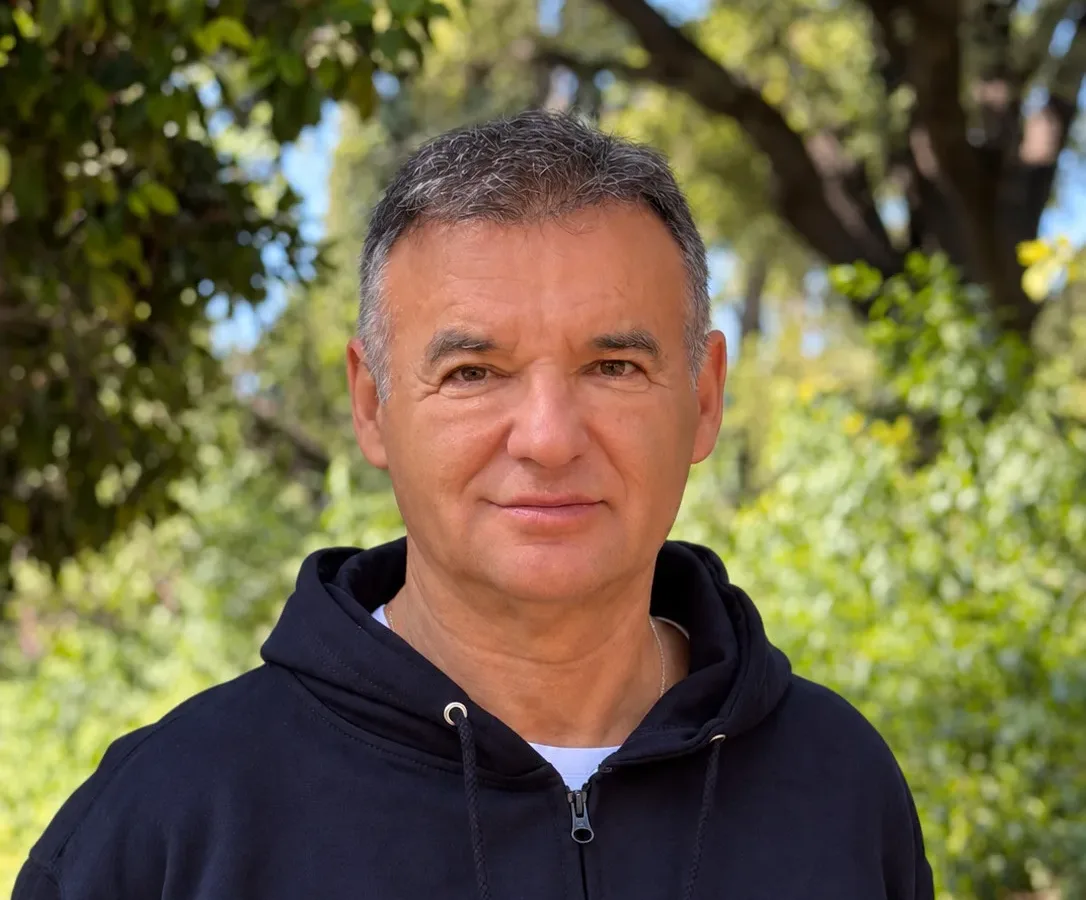
Χρήστος Ι. Γρηγοράτος,
Accountsaints, Λογιστής – Φοροτεχνικός, Μέλος ΟΕΕ
Η «Πελοπόννησος» και το pelop.gr σε ανοιχτή γραμμή με τον Πολίτη
Η φωνή σου έχει δύναμη – στείλε παράπονα, καταγγελίες ή ιδέες για τη γειτονιά σου.
Ακολουθήστε μας για όλες τις ειδήσεις στο Bing News και το Google News
Από το Δίκτυο
Ενημερωτική παρουσίαση για την οδική ασφάλεια σε μαθητές του 2ου Δημοτικού Σχολείου Αιγίου
Απολυτήριο λυκείου ή γυμνασίου στο gov.gr: πώς το εκδίδετε
Γιατί ο Trump θέλει τον Tim Cook στο τιμόνι της Nvidia
Ζώδια σήμερα 13/11: Αιγόκερως – Έντονα πάθη και κρυφές αποκαλύψεις!
Αριθμός δημοτολογίου: πώς τον βρίσκετε στο gov.gr