Υποχρεωτική ασφάλιση επιχειρήσεων έναντι σεισμού, πλημμύρας και δασικής πυρκαγιάς
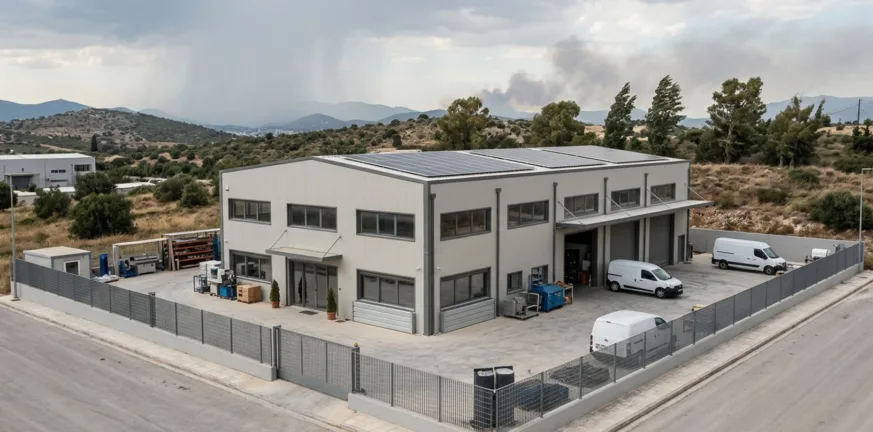

Οι φυσικές καταστροφές και οι συνέπειες που προκύπτουν αποτελούν πλέον έναν ορατό και ρεαλιστικό κίνδυνο για τη βιωσιμότητα των επιχειρήσεων. Πλημμύρες, δασικές πυρκαγιές και σεισμοί μπορούν να προκαλέσουν εκτεταμένες υλικές ζημιές, να διακόψουν για μεγάλο διάστημα τη λειτουργία μιας επιχείρησης και να προκαλέσουν σημαντικές οικονομικές απώλειες. Σε αυτό το πλαίσιο, η ασφάλιση επιχειρήσεων έναντι φυσικών καταστροφών δεν αποτελεί πλέον απλώς μια προαιρετική επιλογή προστασίας, αλλά σε πολλές περιπτώσεις καθίσταται υποχρεωτική από τη νομοθεσία. Με τον Νόμο 5116/2024 θεσπίστηκε ένα νέο πλαίσιο υποχρεωτικής ασφάλισης, το οποίο εφαρμόστηκε αρχικά στις επιχειρήσεις με υψηλότερο κύκλο εργασιών και επεκτάθηκε, από την 1η Ιουνίου 2025, σε ένα πολύ μεγαλύτερο τμήμα της ελληνικής επιχειρηματικής δραστηριότητας. Πλέον, χιλιάδες μεσαίες επιχειρήσεις καλούνται να προσαρμόσουν τα ασφαλιστήριά τους στις νέες επιταγές.
Ποιες επιχειρήσεις υποχρεούνται να έχουν ασφάλιση έναντι φυσικών καταστροφών;
Το βασικό κριτήριο που καθορίζει και το αν μια επιχείρηση έχει την υποχρέωση ασφάλισης έναντι φυσικών καταστροφών είναι ο ετήσιος κύκλος εργασιών της. Σύμφωνα με το ισχύον πλαίσιο, υποχρέωση ασφάλισης έχουν οι επιχειρήσεις που κατά το προηγούμενο φορολογικό έτος παρουσίασαν ακαθάριστα έσοδα άνω των 500.000 ευρώ.
Αξίζει να σημειωθεί ότι η υποχρέωση εφαρμόστηκε αρχικά σε επιχειρήσεις με ετήσιο κύκλο εργασιών άνω των 2 εκατομμυρίων ευρώ. Ωστόσο, από την 1η Ιουνίου 2025 το όριο μειώθηκε στις 500.000 ευρώ, αυξάνοντας σημαντικά τον αριθμό των επιχειρήσεων που εμπίπτουν στη σχετική διάταξη.
Επομένως, η υποχρέωση δεν αφορά πλέον μόνο μεγάλες εταιρίες. Μικρομεσαίες επιχειρήσεις που ξεπερνούν το συγκεκριμένο ακαθάριστο ποσό οφείλουν, επίσης, να διαθέτουν ασφαλιστική κάλυψη σύμφωνα με τις προδιαγραφές του νόμου.
Τι πρέπει να καλύπτει η υποχρεωτική ασφάλιση επιχειρήσεων;
Δεν αρκεί μια επιχείρηση να διαθέτει ένα γενικό ασφαλιστήριο συμβόλαιο. Η νομοθεσία προβλέπει συγκεκριμένους κινδύνους και ελάχιστο ύψος ασφαλιστικής κάλυψης, προκειμένου να διασφαλίζεται ουσιαστική προστασία της επιχειρηματικής περιουσίας. Ειδικότερα, η υποχρεωτική ασφάλιση επιχειρήσεων πρέπει να περιλαμβάνει κάλυψη έναντι σεισμού, πλημμύρας και δασικής πυρκαγιάς.
Παράλληλα, η ασφαλιστική κάλυψη πρέπει να αντιστοιχεί τουλάχιστον στο 70% της συνολικής αξίας του ενεργητικού της επιχείρησης.
Ποιες επιχειρήσεις εξαιρούνται από την υποχρέωση;
Παρότι το μέτρο έχει ευρεία εφαρμογή, υπάρχουν συγκεκριμένες εξαιρέσεις που προβλέπονται από το σχετικό κανονιστικό πλαίσιο. Μεταξύ άλλων, από την υποχρεωτική ασφάλιση εξαιρούνται οι φορείς του Δημοσίου και του ευρύτερου δημόσιου τομέα, καθώς και νεοσύστατες επιχειρήσεις που δεν έχουν ακόμη ολοκληρώσει διαχειριστική χρήση ώστε να διαθέτουν δημοσιευμένες οικονομικές καταστάσεις.
Εξαιρέσεις προβλέπονται επίσης για συγκεκριμένες κατηγορίες περιουσιακών στοιχείων και υποδομών, όπως εναέριες, υπόγειες και υποθαλάσσιες κατασκευές, καθώς και πλοία, τρένα και αεροσκάφη. Στο ίδιο πλαίσιο περιλαμβάνονται αμιγώς αγροτικές δραστηριότητες, όπως οι καλλιέργειες και το ζωικό κεφάλαιο, οι οποίες υπάγονται σε διαφορετικά καθεστώτα προστασίας.
Ποια πρόστιμα προβλέπονται για τις επιχειρήσεις που δεν συμμορφώνονται;
Η μη συμμόρφωση με την υποχρέωση ασφάλισης δεν συνεπάγεται μόνο την απουσία οικονομικής προστασίας σε περίπτωση καταστροφής. Ο νόμος προβλέπει και συγκεκριμένες διοικητικές κυρώσεις. Αρχικά, σε περίπτωση διαπίστωσης παράβασης επιβάλλεται διοικητικό πρόστιμο ύψους 10.000 ευρώ. Ταυτόχρονα δίνεται προθεσμία 30 ημερών για συμμόρφωση και σε αντίθετη περίπτωση το πρόστιμο αυξάνεται στα 20.000 ευρώ.
Ωστόσο, η σημαντικότερη συνέπεια αφορά την κρατική αρωγή. Μια επιχείρηση που υπάγεται στην υποχρέωση αλλά παραμένει ανασφάλιστη αποκλείεται από κρατική οικονομική ενίσχυση για ζημιές που προκαλούνται από φυσικές καταστροφές.
Οι εξελίξεις του 2026
Η υποχρεωτική ασφάλιση επιχειρήσεων εξακολουθεί να βρίσκεται στο επίκεντρο της συζήτησης γύρω από την προστασία της ελληνικής επιχειρηματικότητας. Μία από τις σημαντικότερες εξελίξεις αφορά το ενδεχόμενο περαιτέρω μείωσης του ορίου των 500.000 ευρώ. Σύμφωνα με δημοσιεύματα και αναφορές οικονομικών φορέων, εξετάζεται η επέκταση της υποχρέωσης και σε επιχειρήσεις με χαμηλότερο κύκλο εργασιών, πρόκειται, ωστόσο, για υπό συζήτηση ενδεχόμενο και όχι για ήδη θεσπισμένη αλλαγή του ισχύοντος ορίου.
Την ίδια στιγμή, αναδεικνύεται άλλο ένα πρακτικό πρόβλημα. Για επιχειρήσεις που δραστηριοποιούνται σε περιοχές υψηλού κινδύνου αντιμετωπίζουν δυσκολίες στην εύρεση ασφαλιστικής εταιρείας που να αναλάβει τον συγκεκριμένο κίνδυνο. Το ζήτημα έχει οδηγήσει σε συζητήσεις για πιθανή δημιουργία ειδικών μηχανισμών επιμερισμού κινδύνου (risk pools), με τη συμμετοχή ασφαλιστικών φορέων και της Πολιτείας, ώστε να αντιμετωπιστούν περιπτώσεις όπου η ασφαλιστική κάλυψη είναι δύσκολα διαθέσιμη.
Η υποχρεωτική ασφάλιση επιχειρήσεων έναντι φυσικών καταστροφών αποτελεί μια σημαντική αλλαγή στον τρόπο με τον οποίο αντιμετωπίζεται η επιχειρηματική ανθεκτικότητα στην Ελλάδα. Πέρα από τη νομική συμμόρφωση και την αποφυγή προστίμων, η ουσιαστική ασφαλιστική προστασία μπορεί να αποδειχθεί καθοριστική για τη συνέχιση της λειτουργίας μιας επιχείρησης μετά από ένα ακραίο φυσικό φαινόμενο. Σε μια περίοδο όπου οι κλιματικοί και οικονομικοί κίνδυνοι γίνονται ολοένα πιο σύνθετοι, η πρόληψη και η σωστή διαχείριση κινδύνων αποτελούν βασικές προϋποθέσεις για τη μακροπρόθεσμη βιωσιμότητα κάθε επιχείρησης.
Η «Πελοπόννησος» και το pelop.gr σε ανοιχτή γραμμή με τον Πολίτη
Η φωνή σου έχει δύναμη – στείλε παράπονα, καταγγελίες ή ιδέες για τη γειτονιά σου.
Ακολουθήστε μας για όλες τις ειδήσεις στο Bing News και το Google News
Από το Δίκτυο
Πώς αλλάζεις λάστιχο αυτοκινήτου μόνος σου με ασφάλεια
Πανεπιστήμιο Πατρών: Αναγορεύεται σε Επίτιμο διδάκτορα ο Μ. Κοντομηνάς
Η Honor αποκάλυψε τρία νέα smartphones με δεύτερη οθόνη στο πίσω μέρος
Ενισχυτική Διδασκαλία Ειδικών Μαθημάτων 2026-2027: Πρόσκληση για υποβολή αιτήσεων από το Υπουργείο Παιδείας
Το 26ο Συνέδριο Ογκολογίας στο Πανεπιστήμιο Πατρών