Ψηφιακές πληρωμές και τεχνητή νοημοσύνη: Η νέα εποχή στις συναλλαγές και οι κίνδυνοι
Τι καταγράφει η Τράπεζα της Ελλάδος για τις ψηφιακές συναλλαγές, την αντιμετώπιση της απάτης και τις νέες προκλήσεις για το χρηματοπιστωτικό σύστημα
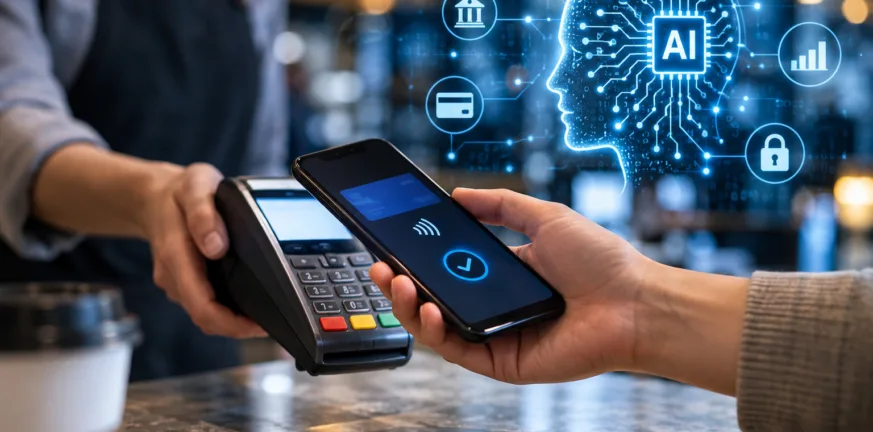
Η ταχεία εξάπλωση των ψηφιακών πληρωμών και η ενσωμάτωση της τεχνητής νοημοσύνης στις τραπεζικές υπηρεσίες αλλάζουν σταδιακά τον τρόπο με τον οποίο πολίτες και επιχειρήσεις πραγματοποιούν τις καθημερινές τους συναλλαγές. Οι ηλεκτρονικές μεταφορές χρημάτων, οι πληρωμές με κάρτα και οι άμεσες συναλλαγές μέσω κινητού τηλεφώνου κερδίζουν έδαφος, ενώ τα χρηματοπιστωτικά ιδρύματα αξιοποιούν όλο και περισσότερο νέα τεχνολογικά εργαλεία.
Η Έκθεση Χρηματοπιστωτικής Σταθερότητας της Τράπεζας της Ελλάδος για τον Οκτώβριο του 2026 αποτυπώνει αυτή τη μετάβαση, αναδεικνύοντας παράλληλα την ανάγκη ενίσχυσης της ασφάλειας των συναλλαγών και της εποπτείας των νέων τεχνολογιών.
IRIS: Αύξηση 54% στις συναλλαγές μέσα σε ένα εξάμηνο
Ιδιαίτερα εντυπωσιακή είναι η πορεία της υπηρεσίας IRIS, η οποία επιτρέπει την άμεση μεταφορά χρημάτων και την πραγματοποίηση πληρωμών χωρίς την παραδοσιακή διαδικασία τραπεζικού εμβάσματος.
Σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος, οι άμεσες μεταφορές πιστώσεων μέσω IRIS αυξήθηκαν κατά 54% το πρώτο εξάμηνο του 2026. Η εξέλιξη αυτή καταδεικνύει τη διεύρυνση της χρήσης των άμεσων πληρωμών και την ενσωμάτωσή τους στην καθημερινότητα των καταναλωτών.
Η εξάπλωση των ψηφιακών συναλλαγών συνδέεται με την ταχύτητα εκτέλεσης, την ευκολία χρήσης και τη δυνατότητα μεταφοράς χρημάτων χωρίς να απαιτείται επίσκεψη σε τραπεζικό κατάστημα. Παράλληλα, οι ηλεκτρονικές πληρωμές διευκολύνουν τις συναλλαγές μεταξύ ιδιωτών, επαγγελματιών και επιχειρήσεων, ενισχύοντας τον ψηφιακό μετασχηματισμό της οικονομίας.
Την ίδια στιγμή, οι συναλλαγές με κάρτες εξακολουθούν να αποτελούν βασικό μέσο πληρωμών. Κατά το πρώτο εξάμηνο του 2026, η συνολική αξία τους ανήλθε σε 60 δισ. ευρώ, καταγράφοντας αύξηση 5% σε σύγκριση με την αντίστοιχη περίοδο αναφοράς της έκθεσης, ενώ ο αριθμός των συναλλαγών αυξήθηκε κατά 9%.
Η ασφάλεια των ηλεκτρονικών συναλλαγών στο επίκεντρο
Η μεγαλύτερη χρήση των ψηφιακών πληρωμών δημιουργεί νέες δυνατότητες, αλλά συνοδεύεται και από αυξημένες απαιτήσεις για την προστασία των χρηστών. Η ταχύτητα εκτέλεσης μιας άμεσης μεταφοράς χρημάτων, για παράδειγμα, μπορεί να περιορίσει τον χρόνο που έχει στη διάθεσή του ένας πελάτης για να αντιληφθεί ότι έχει πέσει θύμα απάτης.
Η Τράπεζα της Ελλάδος επισημαίνει ότι η αύξηση των περιστατικών απάτης στις πληρωμές το 2025 συνδέθηκε κυρίως με την άνοδο των συναλλαγών άμεσων μεταφορών πιστώσεων και τα ιδιαίτερα χαρακτηριστικά τους. Για τον λόγο αυτό, η διεύρυνση της χρήσης των ηλεκτρονικών πληρωμών καθιστά σημαντική την ενίσχυση των μηχανισμών πρόληψης, εντοπισμού και αντιμετώπισης ύποπτων συναλλαγών.
Στο πεδίο των πληρωμών με κάρτα, πάντως, καταγράφηκε μείωση κατά 23% στον αριθμό των συναλλαγών απάτης κατά το πρώτο εξάμηνο του 2026, σύμφωνα με τα στοιχεία της έκθεσης. Η εξέλιξη αυτή δεν αναιρεί την ανάγκη επαγρύπνησης, καθώς οι μορφές ηλεκτρονικής απάτης εξελίσσονται παράλληλα με τις τεχνολογικές δυνατότητες.
Για τους καταναλωτές, η προστασία των κωδικών πρόσβασης, η προσεκτική επαλήθευση των στοιχείων του παραλήπτη πριν από μια μεταφορά χρημάτων και η αποφυγή ύποπτων συνδέσμων παραμένουν βασικές πρακτικές ασφαλείας.
Τεχνητή νοημοσύνη: Από τον εντοπισμό απάτης στην αξιολόγηση πιστωτικού κινδύνου
Παράλληλα με την αύξηση των ψηφιακών συναλλαγών, η τεχνητή νοημοσύνη (ΤΝ) αποκτά ολοένα μεγαλύτερο ρόλο στη λειτουργία των χρηματοπιστωτικών ιδρυμάτων. Όπως επισημαίνει η Τράπεζα της Ελλάδος, τα συστήματα ΤΝ αξιοποιούνται ήδη σε τομείς όπως η αξιολόγηση του πιστωτικού κινδύνου, ο εντοπισμός περιπτώσεων απάτης, η διαχείριση επενδύσεων, η εξυπηρέτηση πελατών και η βελτιστοποίηση των εσωτερικών διαδικασιών.
Η χρήση τέτοιων εργαλείων μπορεί να συμβάλει στην ταχύτερη επεξεργασία δεδομένων, στην αναγνώριση ασυνήθιστων μοτίβων συναλλαγών και στην αποτελεσματικότερη λειτουργία των τραπεζών. Η αξιοποίηση προηγμένων μοντέλων αναμένεται, μάλιστα, να διευρυνθεί καθώς εξελίσσονται οι δυνατότητες της τεχνολογίας.
Ωστόσο, η Τράπεζα της Ελλάδος αναδεικνύει και τους κινδύνους που μπορεί να προκύψουν από την ταχεία ανάπτυξη των προηγμένων μοντέλων τεχνητής νοημοσύνης. Μεταξύ αυτών περιλαμβάνονται η ενίσχυση των κυβερνοαπειλών, αλλά και η αυξανόμενη εξάρτηση των χρηματοπιστωτικών οργανισμών από περιορισμένο αριθμό τεχνολογικών παρόχων και υποδομών.
Η ευρεία χρήση της ΤΝ δημιουργεί, επομένως, την ανάγκη για αποτελεσματικούς μηχανισμούς ελέγχου, διαχείρισης κινδύνων και διασφάλισης της επιχειρησιακής συνέχειας των τραπεζών.
Το πλαίσιο εποπτείας και οι νέες προκλήσεις
Ιδιαίτερη αναφορά γίνεται στην εποπτεία της τεχνητής νοημοσύνης, με δύο βασικούς άξονες: τον ευρωπαϊκό Κανονισμό για την Τεχνητή Νοημοσύνη (AI Act) και το υφιστάμενο πλαίσιο προληπτικής εποπτείας, το οποίο συμπληρώνεται με ειδικότερες προσδοκίες για τη χρήση της ΤΝ από χρηματοπιστωτικούς οργανισμούς.
Το ζητούμενο είναι η αξιοποίηση των τεχνολογικών δυνατοτήτων χωρίς να υπονομεύονται η ασφάλεια των συναλλαγών, η προστασία των πελατών και η σταθερότητα του χρηματοπιστωτικού συστήματος.
Η μετάβαση στις ψηφιακές πληρωμές και η ενσωμάτωση της τεχνητής νοημοσύνης αποτελούν πλέον δύο αλληλένδετες εξελίξεις για τον τραπεζικό κλάδο. Η πρόκληση για τις τράπεζες είναι να επενδύσουν στον ψηφιακό μετασχηματισμό, διατηρώντας παράλληλα ισχυρούς μηχανισμούς προστασίας απέναντι στους νέους λειτουργικούς και τεχνολογικούς κινδύνους.
Η «Πελοπόννησος» και το pelop.gr σε ανοιχτή γραμμή με τον Πολίτη
Η φωνή σου έχει δύναμη – στείλε παράπονα, καταγγελίες ή ιδέες για τη γειτονιά σου.
Ακολουθήστε μας για όλες τις ειδήσεις στο Bing News και το Google News