Συντάξεις: Η παγίδα των χαμηλών εισφορών για τους ελεύθερους επαγγελματίες – Τι αποκαλύπτει ο ΟΟΣΑ
Η νέα έκθεση του ΟΟΣΑ καταγράφει υψηλές υποχρεωτικές εισφορές για τους μισθωτούς, περιορισμένη συμπληρωματική ασφάλιση και μεγαλύτερο κίνδυνο χαμηλής σύνταξης για τους αυτοαπασχολουμένους


Η επιλογή μιας χαμηλής ασφαλιστικής κατηγορίας μπορεί να προσφέρει οικονομική ανάσα σε έναν ελεύθερο επαγγελματία, περιορίζοντας τις μηνιαίες υποχρεώσεις του. Όσο όμως παρατείνεται αυτή η επιλογή, τόσο επηρεάζεται το ποσό της ανταποδοτικής σύνταξης που θα λάβει όταν αποχωρήσει από την εργασία.
Η σχέση μεταξύ σημερινών εισφορών και μελλοντικού εισοδήματος βρίσκεται στο επίκεντρο της νέας έκθεσης του Οργανισμού Οικονομικής Συνεργασίας και Ανάπτυξης (ΟΟΣΑ), η οποία αναδεικνύει τις σημαντικές διαφορές ανάμεσα στη συνταξιοδοτική προστασία μισθωτών και αυτοαπασχολουμένων.
Η έκθεση «OECD Pensions Outlook 2026 – Are We Saving Enough for Retirement?», που δημοσιεύθηκε στις 4 Νοεμβρίου, εξετάζει κατά πόσο η υποχρεωτική ασφάλιση και η πρόσθετη αποταμίευση επαρκούν για τη διατήρηση του εισοδήματος μετά τη συνταξιοδότηση.
Υψηλές εισφορές στην Ελλάδα, χαμηλή συμμετοχή σε πρόσθετα προγράμματα
Η Ελλάδα συγκαταλέγεται στις χώρες με τις υψηλότερες υποχρεωτικές συνταξιοδοτικές εισφορές. Για έναν μισθωτό του ιδιωτικού τομέα με μέσες αποδοχές, το συνολικό ποσοστό, μαζί με την εργοδοτική συμμετοχή, ξεπερνούσε το 25% το 2024, έναντι 18,8% στον ΟΟΣΑ.
Στην ίδια κατηγορία υψηλών επιβαρύνσεων βρίσκονται η Γαλλία, η Ιταλία, η Ισπανία, η Τσεχία και το Ηνωμένο Βασίλειο.
Παράλληλα, η συμπληρωματική συνταξιοδοτική ασφάλιση παραμένει περιορισμένη. Λιγότερο από το 10% του πληθυσμού εργάσιμης ηλικίας στην Ελλάδα συμμετέχει σε προαιρετικά συνταξιοδοτικά προγράμματα, στα οποία περιλαμβάνονται τα Ταμεία Επαγγελματικής Ασφάλισης (ΤΕΑ).
Η διαφορά από άλλες ευρωπαϊκές οικονομίες είναι μεγάλη. Στο Βέλγιο, στη Γερμανία και στην Ιρλανδία, όπως και στην Ιαπωνία, η συμμετοχή προσεγγίζει το 50% έως 60%.
Έτσι, ενώ η υποχρεωτική ασφάλιση απορροφά σημαντικό μέρος του κόστους εργασίας, σχετικά λίγοι εργαζόμενοι αποκτούν πρόσθετα συνταξιοδοτικά δικαιώματα μέσω οργανωμένων αποταμιευτικών προγραμμάτων.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ: Ελεύθεροι επαγγελματίες: Δες τι σύνταξη «χτίζεις» ακόμη και μετά από 40 χρόνια
Πώς επηρεάζει τη σύνταξη η επιλογή ασφαλιστικής κατηγορίας
Οι ελεύθεροι επαγγελματίες και αυτοαπασχολούμενοι στην Ελλάδα μπορούν να επιλέγουν μεταξύ έξι βασικών ασφαλιστικών κατηγοριών. Η πρώτη συνεπάγεται χαμηλότερες μηνιαίες εισφορές, γεγονός ιδιαίτερα σημαντικό για όσους αντιμετωπίζουν αυξημένα επαγγελματικά έξοδα ή ασταθή έσοδα.
Η επιλογή της κατηγορίας, ωστόσο, επηρεάζει άμεσα τον υπολογισμό της μελλοντικής σύνταξης.
Η κύρια σύνταξη αποτελείται από την εθνική σύνταξη, που χρηματοδοτείται από τον κρατικό προϋπολογισμό, και την ανταποδοτική, η οποία συνδέεται με τις εισφορές, τις συντάξιμες αποδοχές και τα έτη ασφάλισης.
Ένας επαγγελματίας που καταβάλλει επί δεκαετίες εισφορές στις χαμηλότερες κατηγορίες διαμορφώνει, κατά κανόνα, μικρότερη ανταποδοτική σύνταξη από κάποιον που έχει ασφαλιστεί για το ίδιο διάστημα σε υψηλότερες κατηγορίες.
Αυτό αποκτά μεγαλύτερη σημασία όταν δεν υπάρχει δεύτερη πηγή συνταξιοδοτικού εισοδήματος, είτε από επαγγελματικό ταμείο είτε από προσωπική αποταμίευση.
Πόση πρόσθετη αποταμίευση χρειάζονται οι αυτοαπασχολούμενοι
Η δυσμενέστερη θέση των αυτοαπασχολουμένων δεν αποτελεί αποκλειστικά ελληνικό φαινόμενο.
Σύμφωνα με τον ΟΟΣΑ, σε 31 χώρες οι αυτοαπασχολούμενοι εμφανίζουν μεγαλύτερο συνταξιοδοτικό κενό από τους μισθωτούς. Βασική αιτία είναι ότι σε αρκετά ασφαλιστικά συστήματα καταβάλλουν χαμηλότερες εισφορές ή δεν έχουν την ίδια υποχρεωτική κάλυψη.
Για άνδρες με μέσες αποδοχές, στις χώρες όπου καταγράφεται συνταξιοδοτικό κενό, ο ΟΟΣΑ υπολογίζει ότι ένας μισθωτός θα χρειαζόταν να αποταμιεύει επιπλέον 9,7% του εισοδήματός του σε συνταξιοδοτικό πρόγραμμα, ώστε να φτάσει τον στόχο αναπλήρωσης του 70% των προηγούμενων μικτών αποδοχών του.
Για έναν αντίστοιχο αυτοαπασχολούμενο, η αναγκαία πρόσθετη εισφορά αυξάνεται στο 13,1%.
Τα ποσοστά εκφράζουν την επιπλέον αποταμίευση που απαιτείται κατά μέσο όρο στις χώρες με συνταξιοδοτικό κενό και όχι κάποια προβλεπόμενη μείωση των συντάξεων στην Ελλάδα.
Τι δείχνει ο ΟΟΣΑ για τους Έλληνες μισθωτούς
Για τους μισθωτούς στην Ελλάδα, οι υπολογισμοί δίνουν ευνοϊκότερη εικόνα.
Η χώρα περιλαμβάνεται στις εννέα οικονομίες όπου, σύμφωνα με τις προσομοιώσεις του ΟΟΣΑ, ένας άνδρας μισθωτός με μέσες αποδοχές και πλήρη ασφαλιστικό βίο μπορεί να καλύψει τον στόχο αναπλήρωσης του 70% των μικτών αποδοχών μέσω της υποχρεωτικής ασφάλισης.
Ο υπολογισμός αφορά εργαζόμενο που ασφαλίζεται αδιάλειπτα από τα 22 του χρόνια έως την κανονική ηλικία συνταξιοδότησης, με βάση τους ισχύοντες κανόνες.
Στην πραγματική αγορά εργασίας, οι περίοδοι ανεργίας, η μερική απασχόληση και τα κενά ασφάλισης μεταβάλλουν το αποτέλεσμα. Επιπλέον, το ποσοστό αναπλήρωσης δείχνει τη σχέση σύνταξης και προηγούμενων αποδοχών, χωρίς να αποτυπώνει απαραίτητα αν το τελικό ποσό καλύπτει τις ανάγκες διαβίωσης.
Αυξάνονται τα συνταξιοδοτικά κεφάλαια, αλλά από χαμηλή βάση
Σημαντική ανάπτυξη καταγράφουν τα ελληνικά κεφαλαιοποιητικά συνταξιοδοτικά σχήματα, με το ενεργητικό τους να αυξάνεται περίπου 20% το 2025, φτάνοντας τα 3,2 δισ. ευρώ.
Στην εξέλιξη συμβάλλουν η λειτουργία του Ταμείου Επικουρικής Κεφαλαιοποιητικής Ασφάλισης (ΤΕΚΑ), από το 2022, και η δραστηριότητα των Ταμείων Επαγγελματικής Ασφάλισης.
Παρά την αύξηση, τα κεφάλαια αυτά αντιστοιχούν μόλις στο 1,3% του ελληνικού ΑΕΠ. Αντίθετα, στο σύνολο του ΟΟΣΑ, τα περιουσιακά στοιχεία που διαχειρίζονται οι συνταξιοδοτικοί φορείς έφτασαν στο 95,7% του συνολικού ΑΕΠ των χωρών του Οργανισμού στο τέλος του 2025.
Η απόσταση αντανακλά, μεταξύ άλλων, τη διαφορετική ιστορική εξέλιξη των ασφαλιστικών συστημάτων, καθώς η Ελλάδα στηρίζει τις κύριες συντάξεις της κυρίως στο αναδιανεμητικό μοντέλο.
Ως προς τις επενδύσεις, το 36,2% των ελληνικών κεφαλαιοποιητικών συνταξιοδοτικών κεφαλαίων ήταν τοποθετημένο σε ομόλογα και έντοκα γραμμάτια, το 17,4% σε καταθέσεις και ρευστά διαθέσιμα και το 15,3% σε μετοχές.
Τι χρειάζεται να γνωρίζουν οι ασφαλισμένοι
Σύμφωνα με τον e-ΕΦΚΑ, η επιλογή ασφαλιστικής κατηγορίας ισχύει για ολόκληρο το έτος. Εάν ο ελεύθερος επαγγελματίας δεν υποβάλει αίτημα αλλαγής, παραμένει στην κατηγορία του προηγούμενου έτους.
Η δυνατότητα αυτή επιτρέπει την προσαρμογή των εισφορών στις οικονομικές συνθήκες κάθε επαγγελματία. Χρειάζεται, όμως, περιοδική επανεξέταση, με γνώμονα όχι μόνο τη δυνατότητα πληρωμής των σημερινών εισφορών αλλά και τη σύνταξη που διαμορφώνεται από το συνολικό ασφαλιστικό ιστορικό.
Για τους μισθωτούς, αντίστοιχα, ιδιαίτερη σημασία έχει ο έλεγχος των καταχωρισμένων ημερών ασφάλισης και των ασφαλιστέων αποδοχών μέσω των ηλεκτρονικών υπηρεσιών του e-ΕΦΚΑ.

Η «Πελοπόννησος» και το pelop.gr σε ανοιχτή γραμμή με τον Πολίτη
Η φωνή σου έχει δύναμη – στείλε παράπονα, καταγγελίες ή ιδέες για τη γειτονιά σου.
Ακολουθήστε μας για όλες τις ειδήσεις στο Bing News και το Google News
Από το Δίκτυο

Το MIT ανέπτυξε AI που βοηθά τα ρομπότ να ακολουθούν και το νόημα πίσω από τις οδηγίες
Υποχρεωτική εγγραφή στην ΕΕΤΤ για τα sites με σχόλια: Τι ισχύει, η προθεσμία 20 ημερών και πώς να αποφύγετε τις κυρώσεις
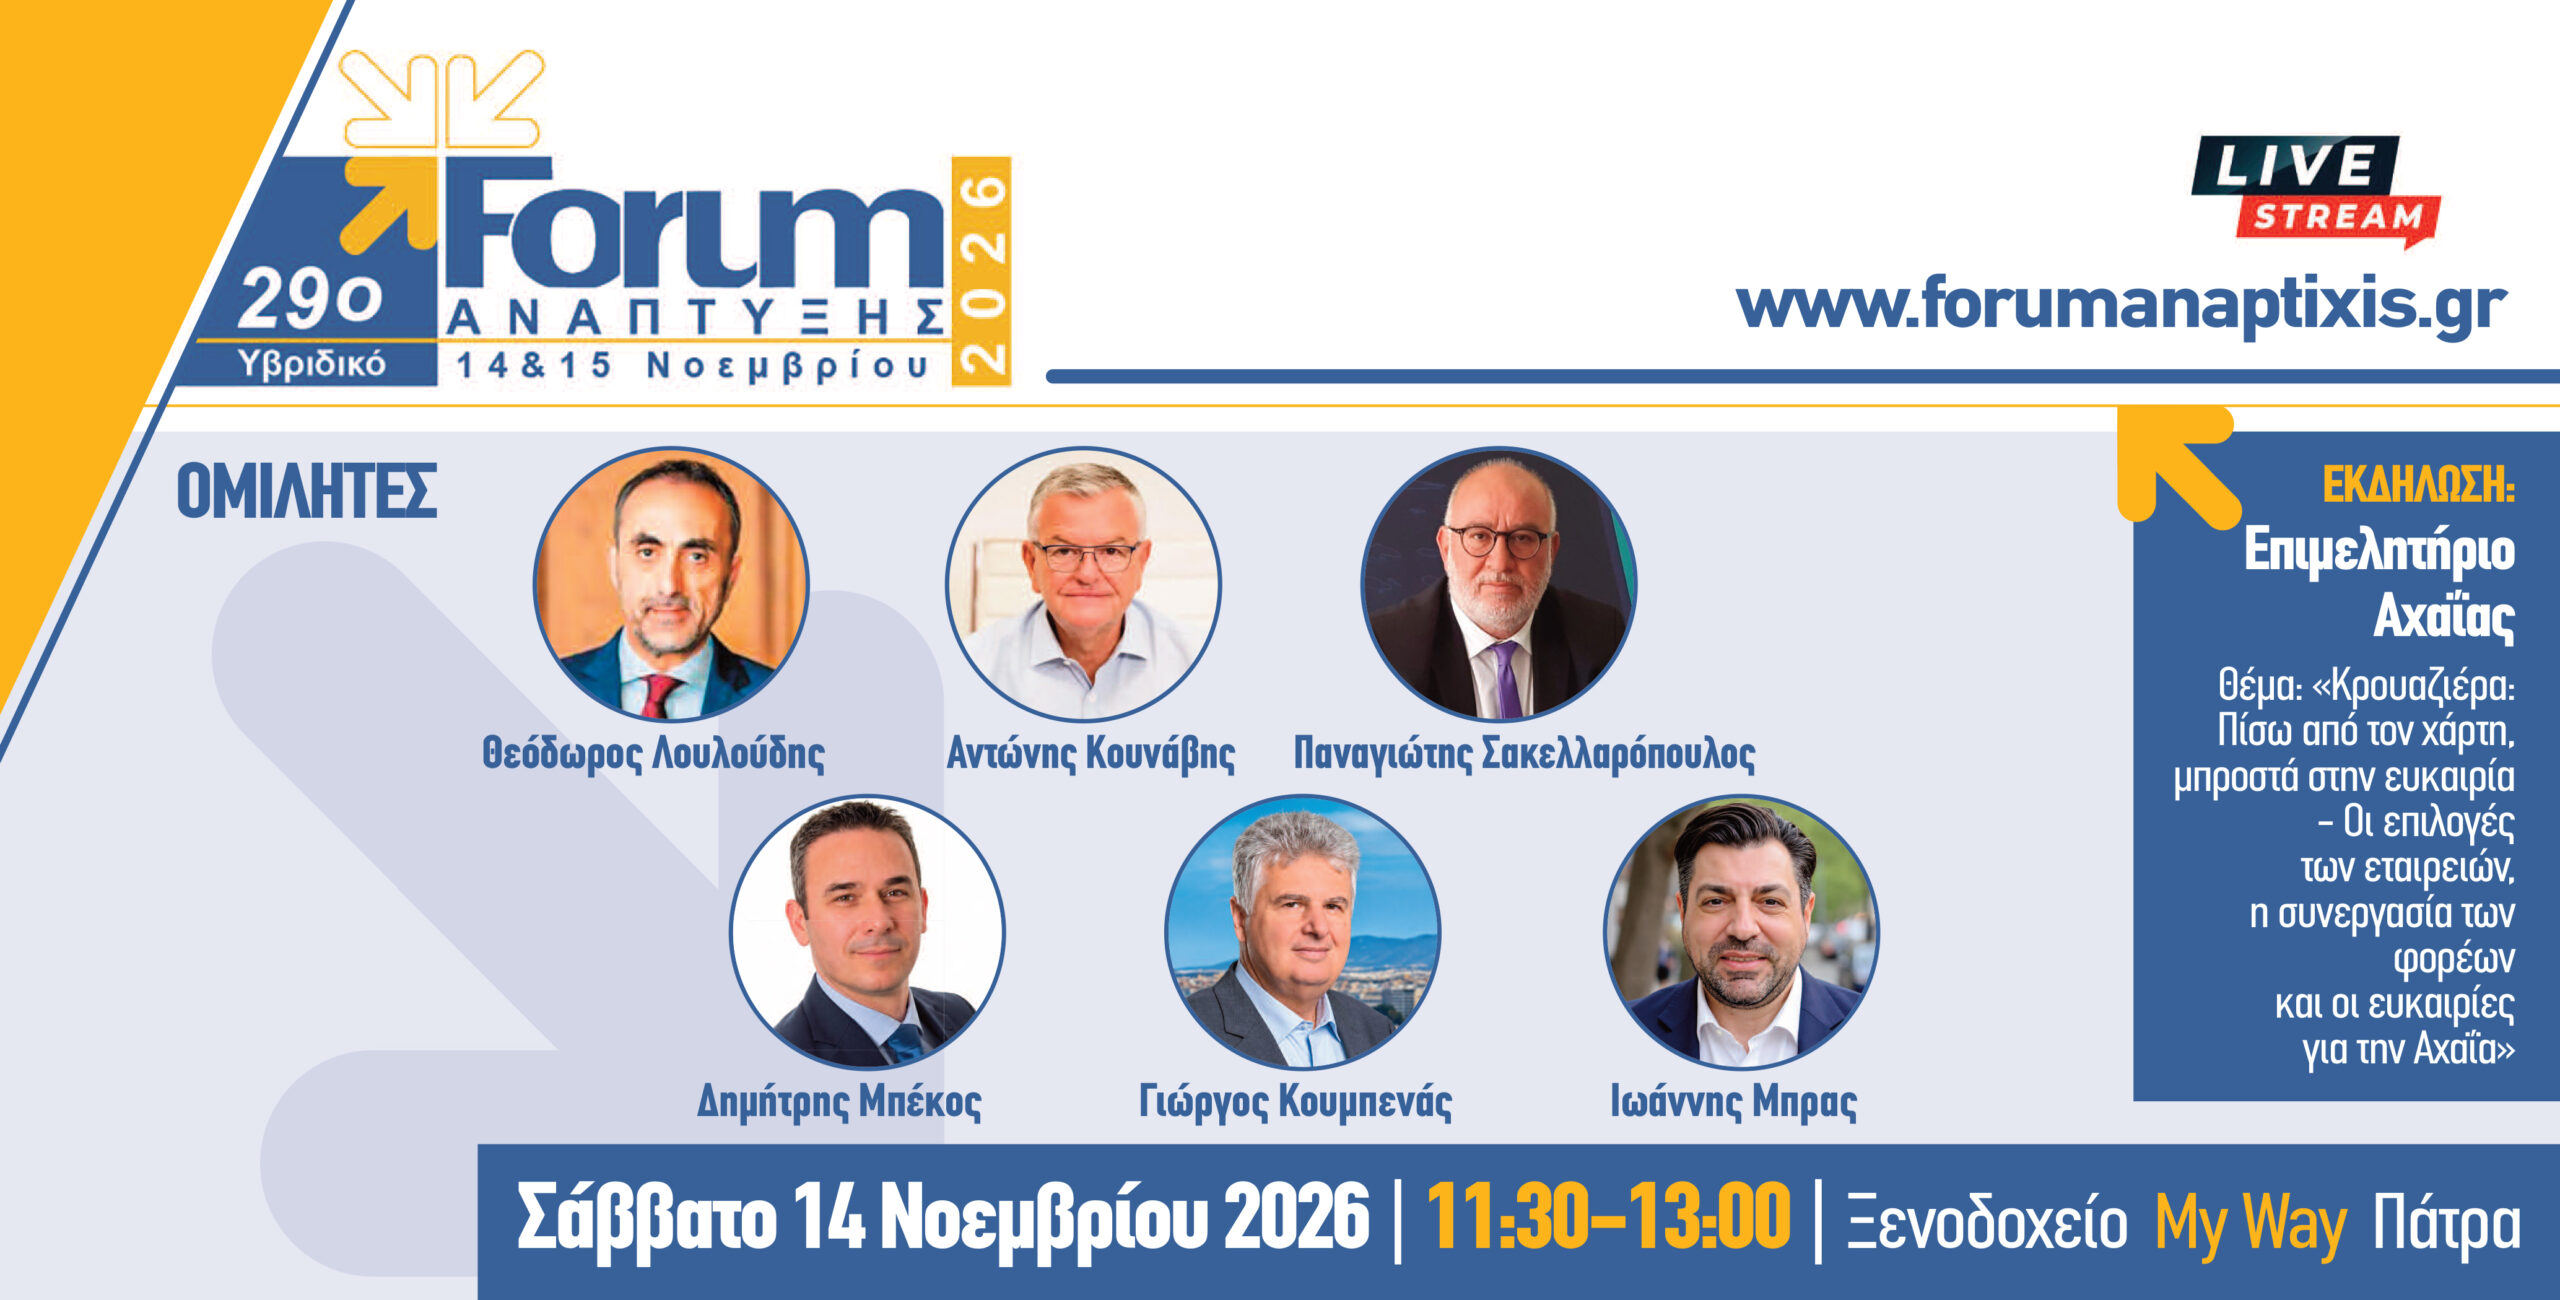
Πάτρα: Μπροστά στην ευκαιρία προετοιμάζεται για την Κρουαζιέρα το 2028
Η NASA βρήκε γιατί ένα άστρο φωτίζεται σαν supernova κάθε 113 ημέρες χωρίς να καταστρέφεται
5 λειτουργίες που λείπουν από το Apple Maps για να «εκθρονίσει» το Google Maps