Bitcoin και κρυπτονομίσματα: Οι αλλαγές που φέρνει το νέο νομοσχέδιο – Οι παγίδες μετά τις αγορές και η απαλλαγή των 500 ευρώ
Τι προβλέπει το νέο νομοσχέδιο για τις πωλήσεις, τις πληρωμές με κρυπτονομίσματα, τον συντελεστή 10% και το όριο των 500 ευρώ

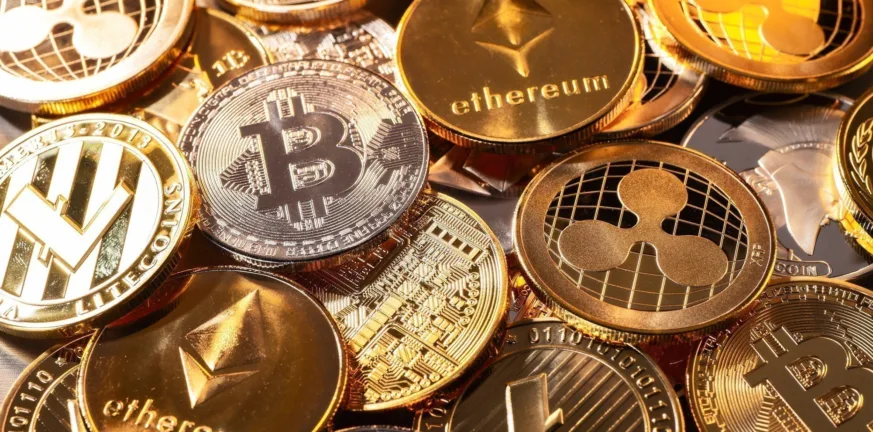

Η αγορά των κρυπτονομισμάτων βρίσκεται στο επίκεντρο των νέων παρεμβάσεων για τη θωράκιση του χρηματοπιστωτικού συστήματος, καθώς η αυξανόμενη σύνδεση των παραδοσιακών χρηματοπιστωτικών ιδρυμάτων με τα ψηφιακά περιουσιακά στοιχεία δημιουργεί νέες ανάγκες εποπτείας και διαχείρισης κινδύνων.
Το σχέδιο νόμου του υπουργείου Εθνικής Οικονομίας και Οικονομικών, με τίτλο «Ενίσχυση εποπτείας των υπό διαχείριση απαιτήσεων από δάνεια και πιστώσεις – Προστασία συνεπών οφειλετών – Ενίσχυση των συλλογικών επενδύσεων και της κεφαλαιαγοράς καθώς και της διαχείρισης κινδύνων και της εποπτείας του χρηματοπιστωτικού συστήματος», εισάγει συγκεκριμένες προβλέψεις για την αντιμετώπιση των κινδύνων που συνδέονται με τα κρυπτοστοιχεία.
Ειδικότερα, οι σχετικές ρυθμίσεις εντάσσονται στην ενσωμάτωση της ευρωπαϊκής Οδηγίας (ΕΕ) 2024/1619 και αφορούν κυρίως τον τρόπο με τον οποίο οι τράπεζες θα αξιολογούν, θα παρακολουθούν και θα διαχειρίζονται την έκθεσή τους σε κρυπτοστοιχεία.
Η αγορά crypto μπορεί να δημιουργήσει τεκμήριο
Ένα από τα σημεία που ξεχωρίζουν στη νέα ρύθμιση είναι η αντιμετώπιση της αγοράς κρυπτονομισμάτων ως δαπάνης απόκτησης περιουσιακού στοιχείου. Με βάση την προτεινόμενη διάταξη, τα χρήματα που διαθέτει ένας φορολογούμενος για να αγοράσει κρυπτοστοιχεία εντάσσονται στις δαπάνες που λαμβάνονται υπόψη για τον υπολογισμό των τεκμηρίων.
Αυτό σημαίνει ότι η αγορά crypto δεν δημιουργεί αυτομάτως φόρο υπεραξίας, μπορεί όμως να επηρεάσει την εικόνα των δαπανών του φορολογουμένου. Εάν, για παράδειγμα, κάποιος διαθέσει 15.000 ευρώ για την αγορά Bitcoin, θα πρέπει να μπορεί να δικαιολογήσει την προέλευση των χρημάτων που χρησιμοποίησε, με βάση τα εισοδήματα και τους νόμιμους πόρους του.
Εδώ βρίσκεται και η πιθανή «παγίδα»: ένας επενδυτής μπορεί να μην έχει πουλήσει τα κρυπτονομίσματά του και να μην έχει πραγματοποιήσει κανένα κέρδος, αλλά η ίδια η αγορά να έχει σημασία για τον έλεγχο των τεκμηρίων. Επομένως, η διατήρηση των αποδεικτικών στοιχείων για την προέλευση των χρημάτων και την πραγματοποίηση της συναλλαγής αποκτά ιδιαίτερη σημασία.
Η πρόβλεψη αυτή δεν πρέπει να συγχέεται με τη φορολόγηση της υπεραξίας. Πρόκειται για δύο διαφορετικά ζητήματα: άλλο η δαπάνη που πραγματοποιείται για την απόκτηση των κρυπτονομισμάτων και άλλο το κέρδος που ενδεχομένως προκύπτει όταν αυτά μεταβιβαστούν.
Πότε επιβάλλεται φόρος 10% στα κέρδη
Το νέο πλαίσιο προβλέπει ότι η υπεραξία που προκύπτει για φυσικά πρόσωπα από τη μεταβίβαση κρυπτοστοιχείων θα φορολογείται με συντελεστή 10%.
Ως υπεραξία ορίζεται η διαφορά ανάμεσα στην τιμή κτήσης και στην τιμή μεταβίβασης. Στον υπολογισμό λαμβάνονται υπόψη και οι δαπάνες που συνδέονται άμεσα με την απόκτηση ή τη μεταβίβαση, ενώ για όσους έχουν πραγματοποιήσει διαδοχικές αγορές του ίδιου κρυπτοστοιχείου προβλέπεται η χρήση της μέσης τιμής κτήσης.
Για παράδειγμα, εάν ένας επενδυτής αγοράσει κρυπτονομίσματα έναντι 5.000 ευρώ και αργότερα τα μεταβιβάσει έναντι 8.000 ευρώ, η υπεραξία του, πριν από την εφαρμογή των προβλεπόμενων υπολογισμών και εξόδων, ανέρχεται σε 3.000 ευρώ. Με συντελεστή 10%, ο φόρος διαμορφώνεται σε 300 ευρώ.
Η φορολογική υποχρέωση δεν γεννάται απλώς επειδή αυξήθηκε η χρηματιστηριακή αξία των κρυπτονομισμάτων όσο αυτά παραμένουν στην κατοχή του επενδυτή. Κρίσιμο γεγονός είναι η μεταβίβαση, σύμφωνα με τις περιπτώσεις που περιγράφονται στη νέα διάταξη.
Πότε υπάρχει απαλλαγή και πότε χάνεται
Ιδιαίτερο ενδιαφέρον παρουσιάζει το όριο των 500 ευρώ, καθώς αποτελεί μία από τις βασικές προβλέψεις του νέου πλαισίου. Σύμφωνα με το άρθρο 42Β, η υπεραξία από τη μεταβίβαση κρυπτοστοιχείων δεν υπόκειται σε φόρο εισοδήματος, εφόσον το συνολικό καθαρό ποσό κέρδους που προκύπτει μέσα στο φορολογικό έτος, μετά τον προβλεπόμενο συμψηφισμό ζημιών, δεν υπερβαίνει τα 500 ευρώ.
Το σημαντικό είναι ότι το όριο αφορά το συνολικό ετήσιο αποτέλεσμα και όχι κάθε πώληση ξεχωριστά. Επιπλέον, δεν λειτουργεί ως αφορολόγητο ποσό που αφαιρείται από τα κέρδη όταν αυτά ξεπεράσουν το συγκεκριμένο ύψος.
Έτσι, εάν ένας φορολογούμενος εμφανίσει καθαρή υπεραξία 400 ευρώ μέσα σε ένα έτος, δεν προκύπτει φόρος με βάση τη συγκεκριμένη διάταξη. Αντίθετα, εάν η καθαρή υπεραξία φτάσει τα 600 ευρώ, η απαλλαγή δεν εφαρμόζεται και ο φόρος 10% υπολογίζεται στο σύνολο των 600 ευρώ, δηλαδή ανέρχεται σε 60 ευρώ και όχι μόνο στα 10 ευρώ που υπερβαίνουν το όριο.
Η διάταξη προβλέπει επίσης ότι ζημίες από μεταβιβάσεις κρυπτοστοιχείων, εφόσον υπερβαίνουν τα 500 ευρώ ανά φορολογικό έτος, μπορούν να μεταφερθούν για τα επόμενα πέντε έτη και να συμψηφιστούν αποκλειστικά με μελλοντικά κέρδη από υπεραξία κρυπτοστοιχείων.
Πληρωμές με Bitcoin και ανταλλαγές κρυπτονομισμάτων
Μια ακόμη λεπτομέρεια που χρειάζεται να γνωρίζουν οι κάτοχοι crypto αφορά τη χρήση τους για την αγορά προϊόντων ή υπηρεσιών. Το σχέδιο νόμου αντιμετωπίζει τη διάθεση κρυπτοστοιχείων για την απόκτηση αγαθών ή τη λήψη υπηρεσιών ως μεταβίβαση περιουσιακού στοιχείου.
Για τον υπολογισμό της υπεραξίας λαμβάνεται υπόψη η αξία των κρυπτονομισμάτων σε ευρώ κατά τον χρόνο της συναλλαγής. Συνεπώς, κάποιος που χρησιμοποιεί Bitcoin για να αγοράσει ένα προϊόν δεν πρέπει να θεωρεί ότι η συναλλαγή είναι φορολογικά αδιάφορη επειδή δεν εισέπραξε ευρώ.
Διαφορετική είναι η αντιμετώπιση της ανταλλαγής ενός κρυπτονομίσματος με ένα άλλο. Σύμφωνα με την παρουσίαση του υπουργείου, η ανταλλαγή, για παράδειγμα, Bitcoin με Ethereum δεν δημιουργεί από μόνη της φορολογητέα υπεραξία.
Τι γίνεται με staking και άλλες αποδόσεις
Το νομοσχέδιο δεν περιορίζεται στις αγοραπωλησίες. Επεκτείνει τη φορολογική αντιμετώπιση και σε εισοδήματα που προκύπτουν από δραστηριότητες όπως ο δανεισμός κρυπτονομισμάτων, η συμμετοχή σε μηχανισμούς παροχής ρευστότητας και το staking.
Οι συγκεκριμένες αποδόσεις αντιμετωπίζονται ως τόκοι και προβλέπεται να φορολογούνται με συντελεστή 15%. Επομένως, η απόδοση που λαμβάνει ένας επενδυτής επειδή δεσμεύει τα κρυπτονομίσματά του ή συμμετέχει σε σχετικό μηχανισμό δεν ταυτίζεται φορολογικά με την υπεραξία που προκύπτει από μια πώληση.

Η «Πελοπόννησος» και το pelop.gr σε ανοιχτή γραμμή με τον Πολίτη
Η φωνή σου έχει δύναμη – στείλε παράπονα, καταγγελίες ή ιδέες για τη γειτονιά σου.
Ακολουθήστε μας για όλες τις ειδήσεις στο Bing News και το Google News
Από το Δίκτυο

Πώς να κάνεις block τις ανεπιθύμητες κλήσεις στο κινητό: Μητρώο 11, Android, iPhone και ανώνυμα νούμερα
Η Volkswagen φέρνει τα πιο προηγμένα ηλεκτρικά της στην Κίνα και η Ευρώπη θα περιμένει
Τρελά χτυποκάρδια τον Νοέμβριο για 6 τυχερά ζώδια!
ΑΣΕΠ Προκήρυξη 1/2026 Υπουργείου Τουρισμού: Ανακοινώθηκαν οι προσωρινοί πίνακες για 21 θέσεις εκπαιδευτικών
Η Amazon παρουσίασε πέντε νέες συσκευές Alexa