Εξωδικαστικός μηχανισμός: Τι αλλάζει με το νέο πλαίσιο – Ποιοι μπορούν να σώσουν την κύρια κατοικία
Νέες δυνατότητες για οφειλέτες με χρέη από 5.000 ευρώ – Έως 240 δόσεις για Δημόσιο και 420 για τράπεζες – Πώς λειτουργεί η προστασία της κύριας κατοικίας
Νέα δεδομένα ισχύουν πλέον για τον εξωδικαστικό μηχανισμό ρύθμισης οφειλών, καθώς το πλαίσιο διευρύνθηκε μέσα στο 2026 και από τις 21 Σεπτεμβρίου ενεργοποιήθηκε και η νέα διαδικασία για την προστασία της κύριας κατοικίας.
Οι αλλαγές αφορούν τόσο το ύψος των οφειλών που μπορούν να ενταχθούν στον μηχανισμό όσο και τον τρόπο με τον οποίο μπορεί να διασωθεί η κατοικία ενός οφειλέτη. Παράλληλα, παραμένουν σε ισχύ οι δυνατότητες μακροχρόνιας αποπληρωμής προς Δημόσιο, τράπεζες και χρηματοδοτικούς φορείς.
Διαβάστε επίσης: Εξωδικαστικός μηχανισμός: Νέα προστασία της κύριας κατοικίας – Μεγάλη αλλαγή για τους οφειλέτες
Από τα 10.000 στα 5.000 ευρώ το όριο
Μία από τις σημαντικότερες αλλαγές είναι η μείωση του ελάχιστου ύψους των συνολικών οφειλών που απαιτούνται για την ένταξη στον εξωδικαστικό μηχανισμό. Από τις 26 Ιουλίου 2026 μπορούν να υποβάλουν αίτηση και όσοι έχουν συνολικά χρέη άνω των 5.000 ευρώ, ενώ προηγουμένως το όριο ήταν 10.000 ευρώ.
Η αλλαγή διευρύνει σημαντικά την περίμετρο των δυνητικών δικαιούχων, καθώς, σύμφωνα με το Υπουργείο Εθνικής Οικονομίας και Οικονομικών, περίπου 300.000 πολίτες και επιχειρήσεις με οφειλές μεταξύ 5.000 και 10.000 ευρώ βρίσκονταν μέχρι πρότινος εκτός της διαδικασίας.
Η αίτηση πραγματοποιείται ηλεκτρονικά και ο μηχανισμός εξετάζει τα οικονομικά και περιουσιακά δεδομένα του οφειλέτη, προκειμένου να διαμορφωθεί πρόταση ρύθμισης.
Δείτε ακόμα: Ρύθμιση 72 δόσεων ή εξωδικαστικός: Ποια «σανίδα σωτηρίας» συμφέρει για τα χρέη σας
Τι προβλέπεται για την κύρια κατοικία
Η πιο σημαντική νέα δυνατότητα ενεργοποιήθηκε στις 21 Σεπτεμβρίου 2026 και αφορά την προστασία της κύριας κατοικίας.
Με το νέο πλαίσιο, ο οφειλέτης μπορεί κατά την αίτησή του στον εξωδικαστικό να ζητήσει να προστατευθεί ειδικά η κατοικία στην οποία διαμένει, διαχωρίζοντάς την από τα υπόλοιπα ακίνητα που διαθέτει.
Η διαδικασία προβλέπει ότι για τον υπολογισμό της ρύθμισης μπορεί να λαμβάνεται υπόψη η αξία της κύριας κατοικίας, ενώ ο οφειλέτης συναινεί στη ρευστοποίηση άλλων περιουσιακών στοιχείων. Με τον τρόπο αυτό δημιουργείται η δυνατότητα να μειωθεί το ποσό της οφειλής που θα παραμείνει προς αποπληρωμή και να διαμορφωθεί χαμηλότερη μηνιαία δόση.
Ενδεικτικά, το Υπουργείο παρουσιάζει περίπτωση οφειλέτη με συνολικές οφειλές 300.000 ευρώ και κύρια κατοικία αξίας 150.000 ευρώ, ο οποίος διαθέτει επιπλέον ακίνητα αξίας 50.000 ευρώ. Στο συγκεκριμένο παράδειγμα, η κύρια κατοικία διαχωρίζεται από τα υπόλοιπα περιουσιακά στοιχεία και η νέα οφειλή προς ρύθμιση ανέρχεται σε 150.000 ευρώ, με δυνατότητα αποπληρωμής έως και 35 χρόνια, ανάλογα με τα εισοδηματικά δεδομένα.
Μετά την υπογραφή της σύμβασης αναδιάρθρωσης, η κύρια κατοικία προστατεύεται από πλειστηριασμό από τους πιστωτές που συμμετέχουν στη ρύθμιση, υπό την προϋπόθεση ότι ο οφειλέτης τηρεί τους όρους της.
Έως 240 δόσεις για το Δημόσιο και 420 για τράπεζες
Ο εξωδικαστικός μηχανισμός εξακολουθεί να προσφέρει σημαντική επιμήκυνση του χρόνου αποπληρωμής.
Για οφειλές προς το Δημόσιο προβλέπονται έως 240 δόσεις, ενώ για οφειλές προς τράπεζες και χρηματοδοτικούς φορείς η ρύθμιση μπορεί να φτάσει έως και τις 420 δόσεις.
Το ύψος της μηνιαίας δόσης δεν είναι ίδιο για όλους τους οφειλέτες. Η πρόταση διαμορφώνεται με βάση τα εισοδήματα, τις συνολικές οφειλές, την ακίνητη και κινητή περιουσία και τη δυνατότητα αποπληρωμής που προκύπτει από τα οικονομικά στοιχεία του κάθε φακέλου.
Ανάλογα με την περίπτωση, μπορεί να προβλέπεται και διαγραφή μέρους της οφειλής. Ωστόσο, το τελικό ύψος της διαγραφής και η δόση δεν μπορούν να θεωρούνται δεδομένα πριν ολοκληρωθεί η διαδικασία αξιολόγησης.
Ποιοι θεωρούνται επιλέξιμοι οφειλέτες
Το πλαίσιο έχει ήδη διευρυνθεί και ως προς τα εισοδηματικά και περιουσιακά κριτήρια των λεγόμενων επιλέξιμων οφειλετών.
Με βάση τις ισχύουσες ρυθμίσεις, οι επιλέξιμοι οφειλέτες μπορούν να βρίσκονται έως το διπλάσιο των εισοδηματικών και περιουσιακών κριτηρίων που ισχύουν για τους ευάλωτους οφειλέτες. Για τη συγκεκριμένη κατηγορία προβλέπεται, μεταξύ άλλων, ληξιπρόθεσμη οφειλή τουλάχιστον 90 ημερών προς χρηματοδοτικούς φορείς έως 300.000 ευρώ.
Για τους ευάλωτους οφειλέτες ισχύουν χαμηλότερα εισοδηματικά και περιουσιακά όρια, ενώ υπάρχει ειδική κατηγορία για ευάλωτους οφειλέτες ΑμεΑ, με διευρυμένα όρια. Στους ευάλωτους οφειλέτες η πρόταση αναδιάρθρωσης γίνεται υποχρεωτικά αποδεκτή από τράπεζες και Δημόσιο, εφόσον πληρούνται τα προβλεπόμενα κριτήρια.
Νέες δυνατότητες και για παλαιότερες οφειλές
Το 2026 θεσπίστηκε παράλληλα δυνατότητα ρύθμισης έως και 72 δόσεις για συγκεκριμένες παλαιές οφειλές που είχαν καταστεί ληξιπρόθεσμες έως τις 31 Δεκεμβρίου 2023 και δεν βρίσκονταν σε ενεργή ρύθμιση στις 21 Απριλίου 2026.
Για τις μεταγενέστερες οφειλές προβλέπεται η δυνατότητα αποπληρωμής ή ένταξης στην πάγια ρύθμιση, ώστε να αξιοποιηθεί το συγκεκριμένο μέτρο.
Στο συνολικό πακέτο παρεμβάσεων περιλαμβάνεται επίσης δυνατότητα άρσης κατάσχεσης τραπεζικού λογαριασμού υπό προϋποθέσεις, μεταξύ άλλων όταν ο οφειλέτης έχει εξοφλήσει τουλάχιστον το 25% της σχετικής οφειλής και έχει ρυθμίσει τις υπόλοιπες βεβαιωμένες οφειλές του προς τη φορολογική διοίκηση.
Η «Πελοπόννησος» και το pelop.gr σε ανοιχτή γραμμή με τον Πολίτη
Η φωνή σου έχει δύναμη – στείλε παράπονα, καταγγελίες ή ιδέες για τη γειτονιά σου.
Ακολουθήστε μας για όλες τις ειδήσεις στο Bing News και το Google News
Από το Δίκτυο

Το μεγάλο reset του Xbox με 268 απολύσεις και μεγάλες ανατροπές
«Βραδιά του Ερευνητή 2026» στο Πανεπιστήμιο Πατρών
ΔΥΠΑ: Αναρτήθηκαν οι ανασυνταγμένοι πίνακες κατάταξης για τις 24 θέσεις ΣΟΧ1/2026
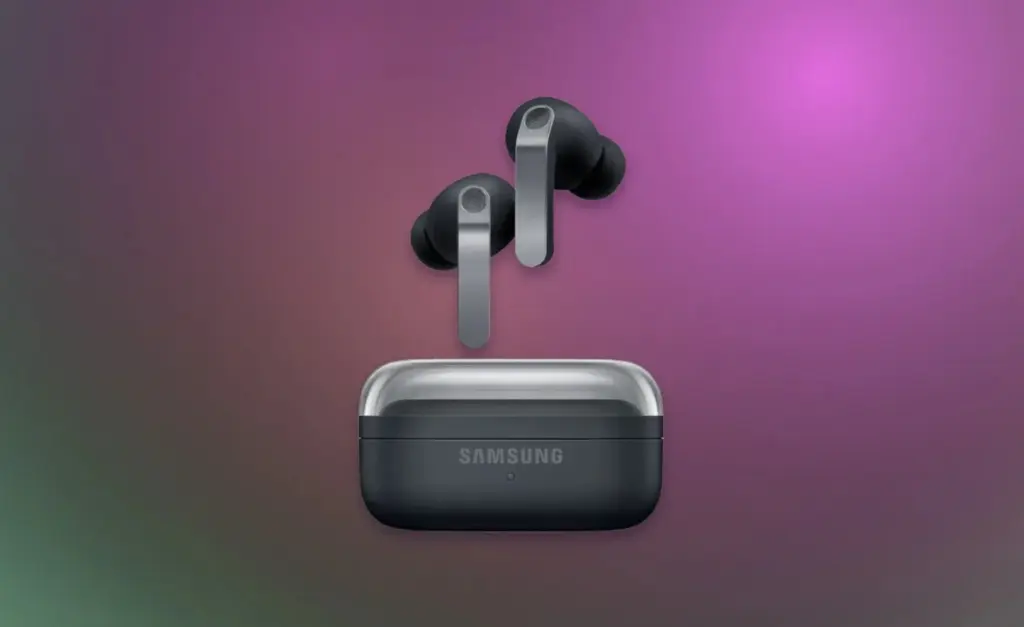
Η Samsung ετοιμάζει Galaxy Buds που φοριούνται σαν κόσμημα στο αυτί
Στην Πάτρα η ημερίδα του Ελληνικού Ινστιτούτου Εξυπηρέτησης Πελατών ΦΩΤΟ