Από το σοκ του 2022 στη νέα ενεργειακή αβεβαιότητα: Tι διακυβεύεται για τη μεσογειακή γεωργία
Αν οι υψηλότερες ενεργειακές τιμές αποκτήσουν διάρκεια και αρχίσουν να επηρεάζουν συστηματικά το κόστος παραγωγής, το κρίσιμο ερώτημα θα είναι ποιοι παραγωγοί, ποιοι κλάδοι και ποιες περιοχές θα επωμιστούν δυσανάλογο μέρος του νέου κόστους
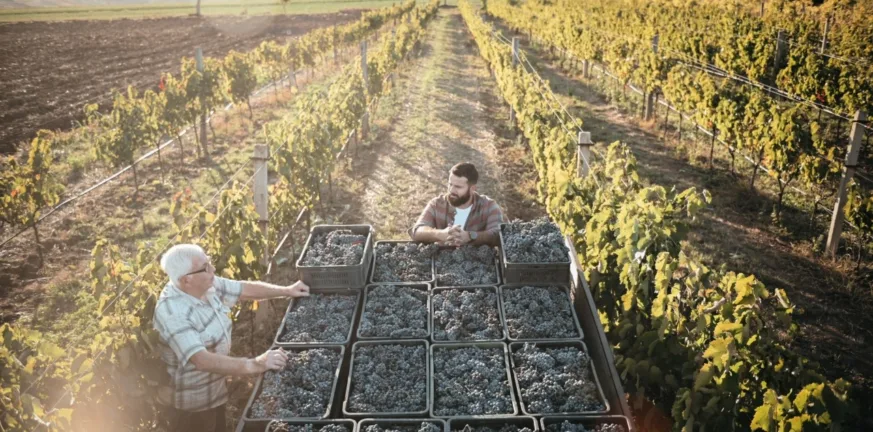

Η ενεργειακή κρίση και η απότομη αύξηση του κόστους των αγροτικών εισροών που κορυφώθηκαν το 2022 αντιμετωπίστηκαν σε πολλές περιπτώσεις ως ένα κοινό ευρωπαϊκό πρόβλημα. Οι αυξήσεις στις τιμές της ενέργειας, των λιπασμάτων, των ζωοτροφών και άλλων βασικών συντελεστών παραγωγής επηρέασαν πράγματι το σύνολο της ευρωπαϊκής γεωργίας. Δεν επηρέασαν, όμως, όλες τις χώρες με τον ίδιο τρόπο.
Η διάκριση αυτή έχει σημασία. Για έναν αγρότη, το κρίσιμο ερώτημα δεν είναι απλώς αν αυξάνεται η τιμή στην οποία πουλά το προϊόν του. Είναι αν η αύξηση αυτή επαρκεί για να καλύψει την παράλληλη άνοδο του κόστους παραγωγής. Οταν οι εισροές ακριβαίνουν ταχύτερα από τις τιμές που λαμβάνει ο παραγωγός, δημιουργείται μια συμπίεση που περιορίζει το πραγματικό οικονομικό περιθώριο της εκμετάλλευσης.
Αυτό ακριβώς αποτέλεσε αντικείμενο μελέτης, μέσα από τη σύγκριση των εννέα μεσογειακών χωρών της Ευρωπαϊκής Ενωσης -Ελλάδα, Κύπρος, Κροατία, Γαλλία, Ιταλία, Μάλτα, Πορτογαλία, Σλοβενία και Ισπανία, τις λεγόμενες MED9- με τις υπόλοιπες χώρες της ΕΕ κατά τη διάρκεια και μετά το μεγάλο σοκ του 2022.
Τα αποτελέσματα δείχνουν ότι το 2022 δεν ήταν απλώς μια δύσκολη χρονιά για το σύνολο της ευρωπαϊκής γεωργίας. Ηταν μια χρονιά κατά την οποία η πίεση στις μεσογειακές χώρες ήταν αισθητά ισχυρότερη. Η σχετική επιδείνωση των αγροτικών όρων εμπορίου στις MED9 σε σύγκριση με την υπόλοιπη Ευρωπαϊκή Ενωση εκτιμάται σε περίπου 7,6 λογαριθμικές μονάδες. Με απλά λόγια, το κόστος των εισροών απομακρύνθηκε περισσότερο από τις τιμές που λάμβαναν οι παραγωγοί στη Μεσόγειο, δημιουργώντας εντονότερη οικονομική πίεση.
Πίσω από έναν τεχνικό δείκτη βρίσκεται μια πολύ απλή οικονομική πραγματικότητα: οι τιμές που εισέπρατταν οι παραγωγοί στη Μεσόγειο δεν μπόρεσαν, στον ίδιο βαθμό με άλλες ευρωπαϊκές χώρες, να ακολουθήσουν την έκρηξη του κόστους που αντιμετώπιζαν.
Μία κρίση, διαφορετικές επιπτώσεις
Το εύρημα αυτό δεν σημαίνει ότι η υπόλοιπη ευρωπαϊκή γεωργία δεν πιέστηκε. Σημαίνει ότι ένα εξωτερικό σοκ, κοινό για ολόκληρη την ΕΕ, μεταδόθηκε με διαφορετική ένταση στις επιμέρους γεωργικές οικονομίες.
Και αυτό δεν είναι παράδοξο.
Η γεωργία της Μεσογείου έχει διαφορετική παραγωγική σύνθεση, διαφορετικές απαιτήσεις σε ενέργεια και εισροές, μικρότερο -κατά μέσο όρο- μέγεθος εκμεταλλεύσεων σε αρκετές χώρες και μεγαλύτερη παρουσία καλλιεργειών που επηρεάζονται από την άρδευση, το ενεργειακό κόστος και τις ολοένα συχνότερες κλιματικές πιέσεις. Παράλληλα, η δυνατότητα κάθε παραγωγικού συστήματος να μεταφέρει τις αυξήσεις του κόστους προς τα επόμενα στάδια της αλυσίδας τροφίμων δεν είναι ίδια.
Γι’ αυτό και η εξέταση μόνο του ευρωπαϊκού μέσου όρου μπορεί να κρύψει ένα σημαντικό μέρος της πραγματικότητας. Η Ευρωπαϊκή Ενωση μπορεί να υφίσταται ένα κοινό σοκ, αλλά οι αγρότες της δεν διαθέτουν την ίδια οικονομική ανθεκτικότητα απέναντί του.
Μετά το 2022 ήρθε η σύγκλιση
Υπάρχει, πάντως, και μια δεύτερη πλευρά που φανερώνουν τα αποτελέσματα. Η μεγαλύτερη απόκλιση που καταγράφηκε το 2022 δεν παρέμεινε στο ίδιο επίπεδο.
Κατά τα επόμενα χρόνια, και ιδιαίτερα το 2024 και το 2025, η εικόνα δείχνει σταδιακή σύγκλιση μεταξύ των MED9 και της υπόλοιπης Ευρωπαϊκής Ενωσης. Καθώς ένα μέρος των ακραίων πιέσεων στις διεθνείς αγορές ενέργειας και εισροών αποκλιμακώθηκε, περιορίστηκε και η πρόσθετη επιβάρυνση που είχε καταγραφεί στη μεσογειακή γεωργία.
Η διαπίστωση αυτή είναι σημαντική, αλλά χρειάζεται προσεκτική ερμηνεία.
Σύγκλιση δεν σημαίνει ότι οι αγρότες επέστρεψαν αυτομάτως στις οικονομικές συνθήκες που επικρατούσαν πριν από την κρίση. Ούτε ότι εξαφανίστηκαν οι συνέπειες της συσσωρευμένης αύξησης του κόστους. Σημαίνει κυρίως ότι η δυσανάλογη διαφορά ανάμεσα στη Μεσόγειο και την υπόλοιπη Ευρώπη περιορίστηκε.
Αλλο πράγμα, επομένως, η υποχώρηση ενός σοκ και άλλο η πλήρης αποκατάσταση της οικονομικής θέσης του παραγωγού.
Αυτή η διάκριση είναι ιδιαίτερα σημαντική και για την Ελλάδα. Η συζήτηση για το αγροτικό κόστος δεν μπορεί να περιορίζεται στο αν το λίπασμα, η ενέργεια ή κάποια άλλη εισροή είναι σήμερα φθηνότερη σε σχέση με την κορύφωση μιας κρίσης. Το πραγματικό ερώτημα είναι πού βρίσκεται η σχέση ανάμεσα στο συνολικό κόστος παραγωγής και στις τιμές που τελικά λαμβάνει ο παραγωγός.
Μια νέα ενεργειακή πρόκληση βρίσκεται ήδη μπροστά μας
Η συζήτηση αυτή αποκτά σήμερα ακόμη μεγαλύτερη σημασία. Η νέα κλιμάκωση της σύγκρουσης στον Περσικό Κόλπο έχει επαναφέρει την ενέργεια στο επίκεντρο της διεθνούς οικονομικής αβεβαιότητας. Η τιμή του Brent έχει επιστρέψει πάνω από τα 100 δολάρια το βαρέλι, ενώ οι σοβαρές διαταραχές στη ναυσιπλοΐα μέσω των Στενών του Ορμούζ -μιας από τις σημαντικότερες ενεργειακές αρτηρίες παγκοσμίως- ενισχύουν τον κίνδυνο παρατεταμένης πίεσης στις αγορές ενέργειας.
Για τη γεωργία, μια τέτοια εξέλιξη δεν αφορά μόνο την τιμή του πετρελαίου, αλλά και τα καύσιμα των γεωργικών μηχανημάτων, τις μεταφορές, το κόστος άρδευσης και ηλεκτρικής ενέργειας και, μέσω ευρύτερων ενεργειακών και παραγωγικών διασυνδέσεων, σε βασικές αγροτικές εισροές. Το πόσο ισχυρή θα είναι αυτή η μετάδοση δεν μπορεί ακόμη να προεξοφληθεί. Η εμπειρία του 2022, όμως, μας δείχνει ότι το ερώτημα πρέπει να τίθεται εγκαίρως και όχι εκ των υστέρων.
Δεν υπάρχει κανένας λόγος να θεωρήσουμε ότι το 2026 θα επαναλάβει μηχανικά το 2022. Αυτό θα ήταν αυθαίρετο. Το ουσιαστικό δίδαγμα είναι διαφορετικό: έχουμε πλέον εμπειρική ένδειξη ότι, όταν ένα μεγάλο εξωτερικό ενεργειακό σοκ μεταδίδεται στην ευρωπαϊκή γεωργία, η επιβάρυνση μπορεί να είναι ασύμμετρη και η μεσογειακή γεωργία (άρα και η ελληνική) μπορεί να βρεθεί περισσότερο εκτεθειμένη.
Με αυτή την έννοια, η σημερινή ενεργειακή αβεβαιότητα δεν αποτελεί απλώς ακόμη ένα επεισόδιο στις διεθνείς αγορές. Αποτελεί ένα νέο τεστ για το κατά πόσο η ευρωπαϊκή και η εθνική αγροτική πολιτική έχουν ενσωματώσει τα μαθήματα της προηγούμενης κρίσης.
Τι σημαίνει αυτό για την ΚΑΠ
Τα αποτελέσματα οδηγούν και σε ένα ευρύτερο ερώτημα ευρωπαϊκής πολιτικής.
Η Κοινή Αγροτική Πολιτική είναι, εξ ορισμού, κοινή. Η ευρωπαϊκή γεωργία, όμως, είναι εξαιρετικά ανομοιογενής. Ενα σοκ στις τιμές ενέργειας, στα λιπάσματα ή στις ζωοτροφές μπορεί να ξεκινήσει από την ίδια διεθνή αγορά, αλλά το οικονομικό του αποτύπωμα διαφέρει σε σημαντικό βαθμό, αναλόγως με τη δομή της παραγωγής και τα χαρακτηριστικά κάθε περιοχής και χώρας.
Αυτό σημαίνει ότι η μελλοντική αγροτική πολιτική που σχεδιάζεται δεν αρκεί να διαθέτει μόνο μηχανισμούς αντιμετώπισης κρίσεων. Χρειάζεται να μπορεί να αναγνωρίζει εγκαίρως πού ένα σοκ γίνεται δυσανάλογα ισχυρότερο.
Μια περισσότερο στοχευμένη πολιτική οικονομικής ανθεκτικότητας θα μπορούσε να βασίζεται στη συστηματική παρακολούθηση της σχέσης μεταξύ τιμών παραγωγού και τιμών εισροών, όχι μόνο σε επίπεδο Ευρωπαϊκής Ενωσης, αλλά και ανά κράτος, περιφέρεια και βασικό παραγωγικό κλάδο. Ετσι, οι παρεμβάσεις θα μπορούν να ενεργοποιούνται ταχύτερα και βάσει πραγματικών πιέσεων και όχι μόνο όταν μια κρίση έχει ήδη μετατραπεί σε εισοδηματικό πρόβλημα για τον παραγωγό.
Παράλληλα, η ενεργειακή αυτονομία των εκμεταλλεύσεων, η αποδοτικότερη χρήση των εισροών, η καλύτερη διαχείριση του νερού και η ενίσχυση της διαπραγματευτικής θέσης των παραγωγών στην αλυσίδα αξίας δεν αποτελούν πλέον απλώς περιβαλλοντικές ή διαρθρωτικές επιλογές. Αποτελούν απαραίτητα εργαλεία οικονομικής ανθεκτικότητας.
Το μάθημα της κρίσης
Η εμπειρία του 2022 αφήνει τελικά ένα σχετικά απλό μήνυμα: στην ευρωπαϊκή γεωργία, το ίδιο σοκ δεν έχει αναγκαστικά το ίδιο κόστος.
Η μεσογειακή γεωργία βρέθηκε στην πρώτη φάση της προηγούμενης κρίσης υπό εντονότερη πίεση από την υπόλοιπη Ευρωπαϊκή Ενωση. Η μεταγενέστερη σύγκλιση είναι θετική, αλλά δεν αναιρεί την ανάγκη να κατανοήσουμε γιατί εμφανίστηκε εξαρχής αυτή η απόκλιση. Και κυρίως δεν μας επιτρέπει να θεωρούμε ότι ο κίνδυνος έχει παρέλθει οριστικά.
Η νέα ενεργειακή αβεβαιότητα που προκαλεί η κρίση στον Περσικό Κόλπο καθιστά το μάθημα του 2022 επίκαιρο ξανά. Αν οι υψηλότερες ενεργειακές τιμές αποκτήσουν διάρκεια και αρχίσουν να επηρεάζουν συστηματικά το κόστος παραγωγής, το κρίσιμο ερώτημα δεν θα είναι μόνο πόσο θα αυξηθεί ο ευρωπαϊκός μέσος όρος. Θα είναι ποιοι παραγωγοί, ποιοι κλάδοι και ποιες περιοχές θα επωμιστούν δυσανάλογο μέρος του νέου κόστους.
Καθώς η Ευρώπη -και η χώρα μας- συζητά την επόμενη περίοδο της αγροτικής της πολιτικής, το ερώτημα δεν πρέπει επομένως να είναι μόνο πώς θα αντιδράσει στην επόμενη κρίση. Πρέπει να είναι και πώς θα αναπτύξει τα κατάλληλα αντανακλαστικά, ώστε να αναγνωρίζει εγκαίρως την πίεση και να δημιουργήσει παραγωγικά συστήματα ικανά να την απορροφήσουν.
Για τις χώρες της Μεσογείου -και ιδιαίτερα για την Ελλάδα- αυτή ίσως είναι μία από τις σημαντικότερες συζητήσεις στο γενικότερο πλαίσιο διαβούλευσης της νέας ΚΑΠ.
* Ο Δρ. Φάνης Ζαχαράτος είναι εντεταμένος διδάσκων στο Τμήμα Γεωπονίας του Πανεπιστημίου Πατρών.
Η «Πελοπόννησος» και το pelop.gr σε ανοιχτή γραμμή με τον Πολίτη
Η φωνή σου έχει δύναμη – στείλε παράπονα, καταγγελίες ή ιδέες για τη γειτονιά σου.
Ακολουθήστε μας για όλες τις ειδήσεις στο Bing News και το Google News
Από το Δίκτυο
Νέες μεγάλες επιτυχίες για τον Αθηνόδωρο ΦΩΤΟ
Microsoft: Προσθέτει τα μοντέλα Grok σε Word, Excel και PowerPoint

«Έπαιρνα κολλαγόνο για 3 μήνες και αυτά είναι τα αποτελέσματα»
Σταύρος Ξαρχάκος για Γιώργο Μαζωνάκη: Αποχαιρετούμε πρόωρα δυστυχώς το τελευταίο λαϊκό είδωλο
Κώδικα δεοντολογίας για την AI έβγαλε η Microsoft: «Οι άνθρωποι έχουν μεγαλύτερη σημασία »