Στεγαστική ασφυξία στην Ελλάδα: Περισσότεροι από 8 στους 10 φτωχότερους δίνουν το 40% του εισοδήματος για σπίτι
Τα στοιχεία της Eurostat αποκαλύπτουν το μέγεθος της στεγαστικής κρίσης: Ενοίκια, ρεύμα, θέρμανση και λογαριασμοί εξαντλούν τους οικογενειακούς προϋπολογισμούς
Η κατοικία, που αποτελεί μία από τις βασικότερες ανάγκες κάθε νοικοκυριού, εξελίσσεται σε ολοένα μεγαλύτερο οικονομικό βάρος για εκατομμύρια πολίτες στην Ελλάδα. Το πρόβλημα δεν περιορίζεται πλέον στην αναζήτηση ενός προσιτού ενοικίου ή στην προσπάθεια αποπληρωμής ενός στεγαστικού δανείου. Το συνολικό κόστος διατήρησης ενός σπιτιού, από τους λογαριασμούς ηλεκτρικού ρεύματος και νερού μέχρι τη θέρμανση, τις επισκευές και τις τακτικές χρεώσεις, απορροφά ένα σημαντικό κομμάτι των διαθέσιμων εισοδημάτων.
Τα νεότερα στοιχεία της Eurostat για το 2025 αποτυπώνουν με αριθμούς το μέγεθος της στεγαστικής πίεσης. Η Ελλάδα βρίσκεται στην πρώτη θέση μεταξύ των χωρών της Ευρωπαϊκής Ένωσης ως προς το ποσοστό του πληθυσμού που ζει σε νοικοκυριά όπου οι συνολικές δαπάνες στέγασης ξεπερνούν το 40% του διαθέσιμου εισοδήματος.
Το ποσοστό διαμορφώνεται στο 26,4% στην Ελλάδα, όταν ο μέσος όρος της ΕΕ είναι 7,7%. Με άλλα λόγια, περισσότεροι από ένας στους τέσσερις κατοίκους της χώρας αντιμετωπίζουν τόσο υψηλή στεγαστική επιβάρυνση, ενώ στην Ευρωπαϊκή Ένωση το αντίστοιχο ποσοστό είναι περίπου ένας στους 13.
Η απόσταση είναι μεγάλη και αποτυπώνει τη δυσκολία που αντιμετωπίζουν τα ελληνικά νοικοκυριά να καλύψουν το κόστος της κατοικίας χωρίς να περιορίσουν σημαντικά τις υπόλοιπες ανάγκες τους.
Ο δείκτης που χρησιμοποιεί η Eurostat ονομάζεται «στεγαστική υπερεπιβάρυνση» και καταγράφει το ποσοστό των ανθρώπων που ζουν σε νοικοκυριά όπου οι συνολικές δαπάνες κατοικίας υπερβαίνουν το 40% του διαθέσιμου εισοδήματος.
Στον υπολογισμό δεν περιλαμβάνεται μόνο το ενοίκιο. Συνυπολογίζονται οι τόκοι στεγαστικών δανείων, οι λογαριασμοί ηλεκτρικού ρεύματος, φυσικού αερίου και νερού, οι δαπάνες θέρμανσης, τα κοινόχρηστα, η τακτική συντήρηση, οι επισκευές, οι σχετικοί φόροι και η ασφάλιση κατοικίας. Η Eurostat υπολογίζει τον δείκτη αφαιρώντας από τις σχετικές δαπάνες τα στεγαστικά επιδόματα.
Αυτό σημαίνει ότι ένα νοικοκυριό με διαθέσιμο εισόδημα 1.500 ευρώ τον μήνα περνά το όριο της στεγαστικής υπερεπιβάρυνσης όταν διαθέτει περισσότερα από 600 ευρώ για τις ανάγκες του σπιτιού. Στο ποσό αυτό μπορεί να περιλαμβάνεται το ενοίκιο ή η δόση του δανείου, μαζί με τους λογαριασμούς και τα υπόλοιπα έξοδα κατοικίας.
Το πρόβλημα είναι ότι, μετά την αφαίρεση αυτών των δαπανών, το ποσό που απομένει πρέπει να καλύψει τρόφιμα, μετακινήσεις, υγεία, εκπαίδευση, ένδυση και κάθε άλλη καθημερινή ανάγκη. Έτσι, ακόμη και όταν ένα νοικοκυριό καταφέρνει να ανταποκρίνεται στις υποχρεώσεις του για το σπίτι, μπορεί να δυσκολεύεται να καλύψει τις υπόλοιπες βασικές του ανάγκες.
Ελλάδα και Ευρώπη: Η μεγάλη απόσταση
Η ελληνική επίδοση ξεχωρίζει σε σχέση με τις υπόλοιπες ευρωπαϊκές χώρες. Με βάση τα στοιχεία του 2025, μετά την Ελλάδα ακολουθεί η Δανία με ποσοστό 23,4%. Στη Γερμανία η στεγαστική υπερεπιβάρυνση διαμορφώνεται στο 11,2% και στη Σουηδία στο 10,8%.
Στον αντίποδα, η Κύπρος εμφανίζει ποσοστό μόλις 2,4%, ενώ χαμηλές επιδόσεις καταγράφονται επίσης στην Κροατία, με 3,2%, και στη Σλοβακία, με 3,5%.
Η σύγκριση γίνεται ακόμη πιο ενδιαφέρουσα όταν εξετάζονται χώρες με μεγαλύτερες οικονομίες και πληθυσμούς. Στην Ισπανία το ποσοστό ανέρχεται σε 7,2%, στη Γαλλία σε περίπου 6,4% και στην Ιταλία σε 5%.
Σε απόλυτους αριθμούς, η Γερμανία συγκεντρώνει τον μεγαλύτερο αριθμό κατοίκων που αντιμετωπίζουν στεγαστική υπερεπιβάρυνση, λόγω και του πληθυσμιακού της μεγέθους. Η Ελλάδα, ωστόσο, ξεχωρίζει επειδή το πρόβλημα αφορά πολύ μεγαλύτερο ποσοστό του πληθυσμού της.
Οι οικονομικά ασθενέστεροι πληρώνουν το μεγαλύτερο τίμημα
Η εικόνα γίνεται ακόμη πιο δύσκολη όταν η Eurostat εξετάζει ξεχωριστά τους ανθρώπους που βρίσκονται σε κίνδυνο φτώχειας. Στην Ελλάδα, το 82,6% αυτής της πληθυσμιακής ομάδας ζει σε νοικοκυριά όπου το κόστος στέγασης ξεπερνά το 40% του διαθέσιμου εισοδήματος.
Πρόκειται για περισσότερους από οκτώ στους δέκα ανθρώπους που βρίσκονται ήδη σε οικονομικά ευάλωτη θέση και καλούνται να διαθέσουν δυσανάλογα μεγάλο μέρος των χρημάτων τους για να καλύψουν τις στεγαστικές τους ανάγκες.
Ο αντίστοιχος μέσος όρος στην Ευρωπαϊκή Ένωση είναι 29,1%. Στη Δανία το ποσοστό φτάνει το 59,8%, στη Σουηδία το 46,8% και στη Γερμανία το 35%.
Ως άτομο σε κίνδυνο φτώχειας θεωρείται, σύμφωνα με τον ευρωπαϊκό ορισμό, εκείνο του οποίου το ισοδύναμο διαθέσιμο εισόδημα βρίσκεται κάτω από το 60% του εθνικού διάμεσου εισοδήματος, μετά τις κοινωνικές μεταβιβάσεις.
Τα στοιχεία αναδεικνύουν ότι η στεγαστική κρίση δεν πλήττει όλους με τον ίδιο τρόπο. Για τα νοικοκυριά με χαμηλότερα εισοδήματα, η κάλυψη του κόστους κατοικίας μπορεί να σημαίνει σημαντικές περικοπές σε άλλες βασικές δαπάνες, περιορίζοντας ακόμη περισσότερο το επίπεδο διαβίωσης.
Η εικόνα στις ελληνικές περιφέρειες – Πού καταγράφεται η μεγαλύτερη πίεση
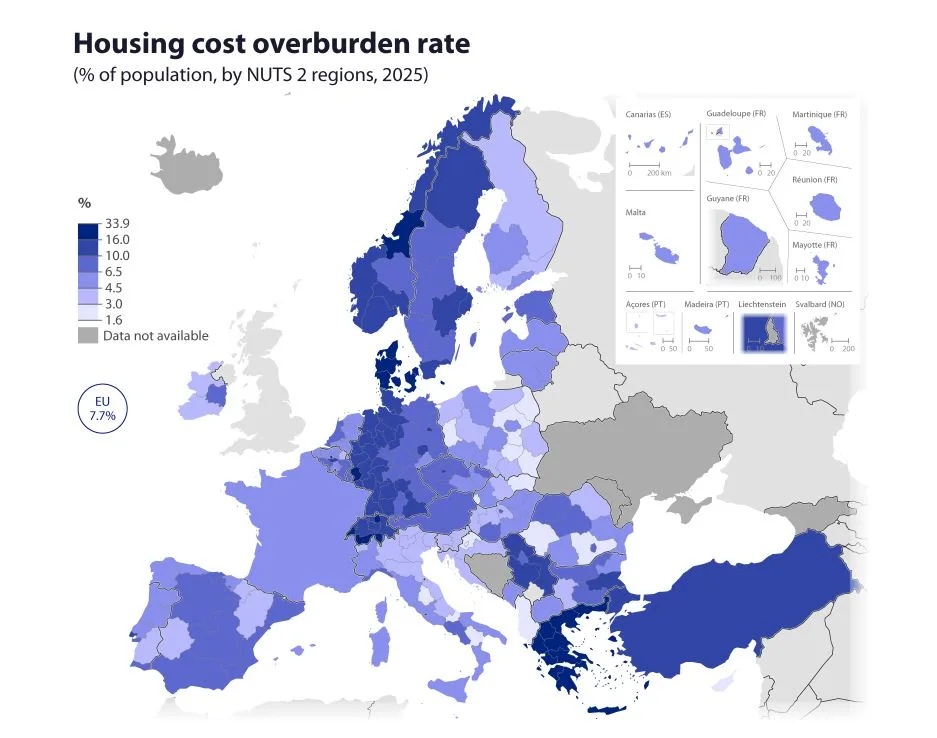
Η στεγαστική επιβάρυνση δεν περιορίζεται στα μεγάλα αστικά κέντρα, ούτε αφορά αποκλειστικά περιοχές με αυξημένη ζήτηση κατοικιών. Τα στοιχεία της Eurostat για το 2025 δείχνουν ότι και οι 13 ελληνικές περιφέρειες βρίσκονται ανάμεσα στις ευρωπαϊκές περιφέρειες όπου τουλάχιστον το 16% του πληθυσμού αντιμετωπίζει στεγαστική υπερεπιβάρυνση.
Η μεγαλύτερη επιβάρυνση καταγράφεται στην Ανατολική Μακεδονία και Θράκη, όπου το ποσοστό φτάνει το 33,9%, δηλαδή περίπου ένας στους τρεις κατοίκους. Στον αντίποδα, η Κρήτη εμφανίζει το χαμηλότερο ποσοστό μεταξύ των ελληνικών περιφερειών, με 18,5%.
Η εικόνα έχει ιδιαίτερη σημασία, καθώς δείχνει ότι το πρόβλημα δεν αφορά μόνο την αγορά κατοικίας στην Αθήνα ή σε άλλες μεγάλες πόλεις. Η οικονομική πίεση από τη στέγαση καταγράφεται σε ολόκληρη τη χώρα, με διαφοροποιήσεις ανάλογα με τα εισοδήματα, τη διάρθρωση της αγοράς κατοικίας και τις τοπικές συνθήκες.
Για την Πελοπόννησο και τη Δυτική Ελλάδα, τα ευρωπαϊκά στοιχεία εντάσσονται σε μια ευρύτερη εικόνα στεγαστικής πίεσης που αφορά όλες τις ελληνικές περιφέρειες. Δεν σημαίνει, ωστόσο, ότι οι επιμέρους περιοχές έχουν ίδιες τιμές ενοικίων ή ίδια χαρακτηριστικά αγοράς.
Ακριβότερη κατοικία, μεγαλύτερη πίεση στα νοικοκυριά
Ένας ακόμη παράγοντας που επηρεάζει την πρόσβαση στη στέγη είναι η πορεία των τιμών των κατοικιών. Σύμφωνα με τη Eurostat, κατά το δεύτερο τρίμηνο του 2026 οι τιμές των κατοικιών στην Ευρωπαϊκή Ένωση ήταν αυξημένες κατά 4,7% σε σύγκριση με το αντίστοιχο τρίμηνο του 2025. Τα ενοίκια παρουσίασαν επίσης άνοδο 3% σε ετήσια βάση.
Σε σύγκριση με το πρώτο τρίμηνο του 2026, οι τιμές των κατοικιών αυξήθηκαν κατά 1,2% και τα ενοίκια κατά 0,7%. Η Eurostat επισημαίνει ότι, από το 2025 έως το δεύτερο τρίμηνο του 2026, οι τιμές των κατοικιών στην ΕΕ αυξήθηκαν κατά 4,1%, ενώ τα ενοίκια κατά 2,6%.
Στην περίπτωση της Ελλάδας υπάρχει και μια σημαντική μεθοδολογική διευκρίνιση: για τον υπολογισμό των ευρωπαϊκών συγκρίσεων στις τιμές κατοικιών χρησιμοποιούνται στοιχεία αποτιμήσεων της Τράπεζας της Ελλάδος, καθώς δεν υπάρχουν διαθέσιμα αντίστοιχα στοιχεία συναλλαγών με την ίδια μεθοδολογία.
Η αύξηση των τιμών αγοράς και των ενοικίων επιβαρύνει την προσπάθεια των νοικοκυριών να βρουν κατοικία σε προσιτό κόστος. Παράλληλα, όσοι ήδη διαθέτουν σπίτι εξακολουθούν να αντιμετωπίζουν τις δαπάνες ενέργειας, συντήρησης και επισκευών, οι οποίες προστίθενται στις υπόλοιπες οικονομικές υποχρεώσεις.
Το στεγαστικό πρόβλημα δεν τελειώνει στην πληρωμή του ενοικίου
Η στεγαστική κρίση αποτυπώνεται και στη δυσκολία των νοικοκυριών να εξυπηρετούν εγκαίρως τις οικονομικές τους υποχρεώσεις. Σύμφωνα με τα στοιχεία της Eurostat για το 2024, το 43% των κατοίκων της Ελλάδας ζούσε σε νοικοκυριά με καθυστερήσεις στην πληρωμή ενοικίου, στεγαστικού δανείου ή λογαριασμών κοινής ωφέλειας. Το αντίστοιχο ποσοστό στην Ευρωπαϊκή Ένωση ήταν 9%. Η διαφορά είναι ιδιαίτερα μεγάλη και δείχνει ότι για σημαντικό μέρος του πληθυσμού η δυσκολία δεν αφορά μόνο το ύψος των στεγαστικών δαπανών, αλλά και την έγκαιρη κάλυψή τους.
Στην ίδια κατεύθυνση, η Eurostat είχε καταγράψει για το 2024 ότι τα ελληνικά νοικοκυριά διέθεταν κατά μέσο όρο το 36% του διαθέσιμου εισοδήματός τους για τη στέγαση, το υψηλότερο ποσοστό στην ΕΕ. Ο ευρωπαϊκός μέσος όρος ήταν 19%.
Τα δεδομένα αυτά, σε συνδυασμό με τη στεγαστική υπερεπιβάρυνση του 2025, σκιαγραφούν μια πραγματικότητα στην οποία η κατοικία απορροφά σημαντικό μέρος των οικογενειακών πόρων. Το ζήτημα δεν είναι μόνο πόσο κοστίζει ένα σπίτι, αλλά πόσα χρήματα απομένουν σε μια οικογένεια αφού πληρώσει για να το διατηρήσει. Η ελληνική πρωτιά στα στοιχεία της Eurostat αποτυπώνει ακριβώς αυτή την πίεση: για μεγάλο τμήμα του πληθυσμού, η στέγαση έχει μετατραπεί σε μία από τις δυσκολότερες οικονομικές υποχρεώσεις της καθημερινότητας.
Πηγή: Με πληροφορίες από την Eurostat
Η «Πελοπόννησος» και το pelop.gr σε ανοιχτή γραμμή με τον Πολίτη
Η φωνή σου έχει δύναμη – στείλε παράπονα, καταγγελίες ή ιδέες για τη γειτονιά σου.
Ακολουθήστε μας για όλες τις ειδήσεις στο Bing News και το Google News
Από το Δίκτυο
Αποθεώθηκε στην Πάτρα ο Γιώργος Νταλάρας ΒΙΝΤΕΟ-ΦΩΤΟ
Με ένα αόρατο SMS Death μπορεί το Android κινητό σου να καταστραφεί ακόμη και αν δεν το ανοίξεις
Πώς να κρατήσετε τα κατοικίδια μακριά από το χριστουγεννιάτικο δέντρο
Ο Μέγας Αρχιερατικός Εσπερινός των Αγίων Αναργύρων στο Αίγιο ΦΩΤΟ
Η Binance κάλυψε το 95% των 6,3 δισ.$ κλεμμένων crypto και επαναφέρει τις αναλήψεις