Πάτρα: Από το ενοίκιο στο δικό σου σπίτι – Πού αγοράζεις με δόση από 350 ευρώ
Η άνοδος των ενοικίων αλλάζει τα δεδομένα στην κτηματαγορά της Πάτρας – Ποιες συνοικίες προσφέρουν πιο προσιτές κατοικίες, τι δείχνουν τα στοιχείακαι πόσο κοστίζει κάθε μήνα η απόκτηση στέγης μέσω στεγαστικού δανείου


Με τα ενοίκια στην Πάτρα να συνεχίζουν την ανοδική τους πορεία, η αγορά κατοικίας μέσω στεγαστικού δανείου επιστρέφει στο επίκεντρο του ενδιαφέροντος. Για ένα νοικοκυριό που καταβάλλει κάθε μήνα 500 ή 600 ευρώ για την ενοικίαση διαμερίσματος, το ενδεχόμενο να διαθέτει ένα αντίστοιχο ποσό για την απόκτηση ιδιόκτητης στέγης αποτελεί πλέον μια επιλογή που αξίζει να εξεταστεί.
Παρά τις αυξήσεις στις τιμές πώλησης ακινήτων, η αγορά της αχαϊκής πρωτεύουσας δεν κινείται με ενιαίους ρυθμούς. Οι διαφορές μεταξύ των συνοικιών παραμένουν σημαντικές, με αποτέλεσμα, την ώρα που σε ορισμένες περιοχές οι τιμές έχουν καταστήσει την αγορά κατοικίας ιδιαίτερα δύσκολη, σε άλλες να εντοπίζονται ακόμη διαμερίσματα κάτω από το όριο των 100.000 ή 120.000 ευρώ.
Ακίνητα: Η «μάχη» για τα φθηνά σπίτια – Πού χτυπά κόκκινο η ζήτηση, τι συμβαίνει στην Πάτρα
Τα δεδομένα αποκτούν μεγαλύτερο ενδιαφέρον αν συγκριθεί η ζητούμενη τιμή πώλησης ενός ακινήτου με το ύψος της μηνιαίας δόσης που θα προέκυπτε από ένα στεγαστικό δάνειο διάρκειας 25 ετών.
Ακριβότερα τα σπίτια, υψηλότερα και τα ενοίκια
Η ανοδική πορεία της αγοράς αποτυπώνεται στα στοιχεία του δείκτη τιμών SPI (Spitogatos Price Index), ο οποίος παρακολουθεί την εξέλιξη των ζητούμενων τιμών πώλησης και ενοικίασης κατοικιών, αξιοποιώντας δεδομένα αγγελιών της πλατφόρμας.
Κατά το δεύτερο τρίμηνο του 2026, η μέση ζητούμενη τιμή πώλησης κατοικίας στην Αχαΐα διαμορφώθηκε στα 1.485 ευρώ ανά τετραγωνικό μέτρο, έναντι 1.383 ευρώ το αντίστοιχο διάστημα του 2025, παρουσιάζοντας ετήσια αύξηση 7,4%.
Στην αγορά ενοικίασης, η μέση ζητούμενη τιμή ανήλθε στα 8,93 ευρώ ανά τετραγωνικό μέτρο, από 8,57 ευρώ έναν χρόνο νωρίτερα, καταγράφοντας άνοδο 4,2%.
Οι αυξήσεις επιβεβαιώνουν ότι η στεγαστική πίεση συνεχίζεται, αν και οι τιμές πώλησης ενισχύονται με ταχύτερο ρυθμό από τα ενοίκια. Παράλληλα, σύμφωνα με τα πανελλαδικά στοιχεία του Spitogatos, το δεύτερο τρίμηνο του 2026 οι ζητούμενες τιμές πώλησης κατοικιών αυξήθηκαν κατά 6,1% σε ετήσια βάση.
Δείτε ακόμα: Στεγαστικό αδιέξοδο στην Πάτρα: Σπίτια κλειστά, ενοίκια ακριβά
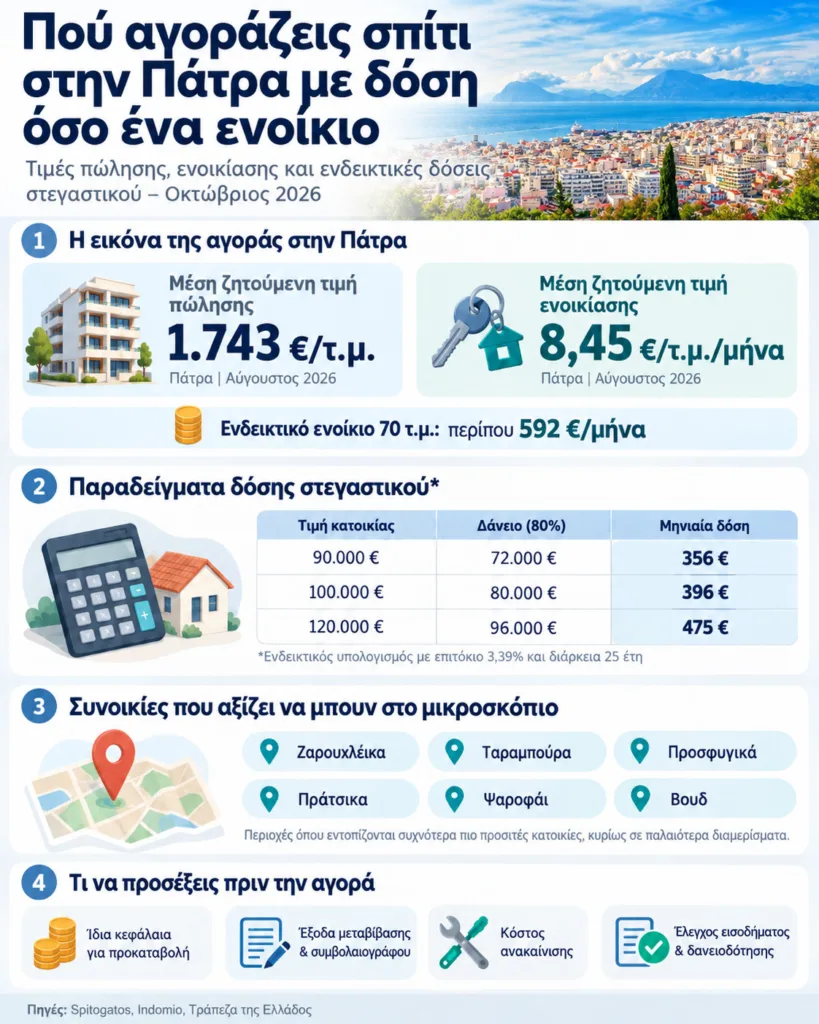
Αντίστοιχα και τα στοιχεία της πλατφόρμας ακινήτων Indomio, αποτυπώνουν παρόμοια εικόνα για την αγορά της Πάτρας. Τον Αύγουστο του 2026, η μέση ζητούμενη τιμή πώλησης κατοικίας στην Πάτρα διαμορφώθηκε στα 1.743 ευρώ ανά τετραγωνικό μέτρο, σημειώνοντας αύξηση 8,06% σε σύγκριση με τον αντίστοιχο μήνα του 2025.
Ανοδικά κινήθηκαν και τα ενοίκια, με τη μέση ζητούμενη τιμή να φτάνει τα 8,45 ευρώ ανά τετραγωνικό μέτρο τον μήνα, αυξημένη κατά 4,45% σε ετήσια βάση.
Με βάση τις συγκεκριμένες τιμές, το μηνιαίο ενοίκιο για ένα διαμέρισμα 70 τετραγωνικών μέτρων υπολογίζεται περίπου στα 592 ευρώ, ενώ για μια κατοικία 85 τετραγωνικών μέτρων προσεγγίζει τα 718 ευρώ.
Πρόκειται για στατιστικούς υπολογισμούς με βάση τις ζητούμενες τιμές και όχι για τα ποσά στα οποία ολοκληρώνονται οι συμφωνίες μίσθωσης. Ωστόσο, αποτυπώνουν το οικονομικό βάρος που αντιμετωπίζουν τα νοικοκυριά που αναζητούν κατοικία στην πόλη.

Οι συνοικίες με τις πιο προσιτές επιλογές αγοράς
Η αναζήτηση οικονομικότερης κατοικίας στρέφει το ενδιαφέρον σε συνοικίες εκτός των ακριβότερων τμημάτων της Πάτρας, όπου η προσφορά παλαιότερων διαμερισμάτων επιτρέπει την εύρεση ακινήτων με χαμηλότερες ζητούμενες τιμές.
Στα Ζαρουχλέικα, για παράδειγμα, καταγράφονται αγγελίες διαμερισμάτων 70 τετραγωνικών μέτρων με τιμή 60.000 ευρώ, αλλά και κατοικιών 75 τετραγωνικών μέτρων που προσφέρονται προς 90.000 ευρώ. Στην ίδια περιοχή υπάρχουν και μεγαλύτερα διαμερίσματα, με τις τιμές να διαφοροποιούνται ανάλογα με την κατάσταση του ακινήτου, τον όροφο και το έτος κατασκευής.
Η Ταραμπούρα αποτελεί επίσης μία από τις περιοχές που μπορούν να εξετάσουν οι υποψήφιοι αγοραστές. Ενδεικτική είναι διαδικτυακή αγγελία για διαμέρισμα 80 τετραγωνικών μέτρων, κατασκευής 1984, με ζητούμενη τιμή 86.000 ευρώ. Βεβαίως, στην ευρύτερη περιοχή συναντώνται και ακίνητα σημαντικά υψηλότερου κόστους, γεγονός που δείχνει ότι η τιμή εξαρτάται περισσότερο από τα χαρακτηριστικά της κάθε κατοικίας παρά αποκλειστικά από τη συνοικία.
Διαβάστε επίσης: Πώς έχει αλλάξει η κτηματαγορά της Πάτρας: Στροφή αγοραστών σε ακίνητα 20ετίας
Χαμηλότερες τιμές εντοπίζονται και στα Προσφυγικά, ιδιαίτερα σε παλαιότερες κατασκευές. Σε καταχωρίσεις πώλησης εμφανίζονται, μεταξύ άλλων, διαμερίσματα 75 τετραγωνικών μέτρων με τιμές από 52.000 έως 55.000 ευρώ. Σε τέτοιες περιπτώσεις, ωστόσο, η χαμηλή τιμή αγοράς πρέπει να εξετάζεται σε συνδυασμό με την ηλικία και την τεχνική κατάσταση του ακινήτου, καθώς ενδέχεται να απαιτούνται εργασίες ανακαίνισης.
Στην αναζήτηση κατοικιών με προϋπολογισμό κοντά στις 100.000 ευρώ περιλαμβάνονται ακόμη τα Πράτσικα, η περιοχή Βουδ και το Ψαροφάι. Ενδεικτικά, στα Πράτσικα έχει καταγραφεί αγγελία διαμερίσματος 72 τετραγωνικών μέτρων με ζητούμενη τιμή 100.000 ευρώ, ενώ στο Ψαροφάι εμφανίζεται κατοικία 100 τετραγωνικών μέτρων με τιμή 105.000 ευρώ.
Οι συγκεκριμένες αγγελίες αποτελούν ενδεικτικά παραδείγματα της προσφοράς και όχι αντιπροσωπευτικές μέσες τιμές ή επιβεβαίωση ότι τα ακίνητα παραμένουν διαθέσιμα.
Πόση δόση αντιστοιχεί σε κατοικία 100.000 ευρώ
Το ύψος των στεγαστικών επιτοκίων αποτελεί καθοριστικό παράγοντα στην εξίσωση αγοράς και ενοικίασης. Σύμφωνα με την Τράπεζα της Ελλάδος, τον Αύγουστο του 2026 το μέσο επιτόκιο των νέων στεγαστικών δανείων με κυμαινόμενο επιτόκιο υποχώρησε στο 3,39%.
Με αυτό το επιτόκιο, διάρκεια αποπληρωμής 25 ετών και τραπεζική χρηματοδότηση που, στο υποθετικό παράδειγμα, καλύπτει το 80% της αξίας αγοράς, μια κατοικία 90.000 ευρώ αντιστοιχεί σε δάνειο 72.000 ευρώ και μηνιαία δόση περίπου 356 ευρώ.
Για ακίνητο αξίας 100.000 ευρώ, με δάνειο 80.000 ευρώ, η μηνιαία επιβάρυνση διαμορφώνεται περίπου στα 396 ευρώ. Αντίστοιχα, για κατοικία 120.000 ευρώ και χρηματοδότηση 96.000 ευρώ, η δόση φτάνει περίπου τα 475 ευρώ.
Η σύγκριση με τα σημερινά ενοίκια παρουσιάζει ενδιαφέρον. Ένα νοικοκυριό που πληρώνει 550 ευρώ κάθε μήνα για τη στέγασή του θα μπορούσε, υπό συγκεκριμένες προϋποθέσεις, να εξυπηρετεί στεγαστικό δάνειο αντίστοιχου ή και χαμηλότερου ποσού.
Οι παραπάνω υπολογισμοί είναι ενδεικτικοί, βασίζονται στην παραδοχή ότι το επιτόκιο παραμένει αμετάβλητο για 25 χρόνια και δεν περιλαμβάνουν πρόσθετες επιβαρύνσεις. Στην πράξη, το κυμαινόμενο επιτόκιο μπορεί να μεταβληθεί, ενώ η τελική δόση εξαρτάται από τους όρους της τράπεζας.
Η προκαταβολή παραμένει το μεγάλο εμπόδιο
Η μηνιαία δόση, πάντως, δεν αποτελεί το μοναδικό κριτήριο για την απόφαση αγοράς κατοικίας. Για την αγορά διαμερίσματος αξίας 100.000 ευρώ με τραπεζικό δανεισμό 80%, απαιτούνται τουλάχιστον 20.000 ευρώ από ίδια κεφάλαια. Σε αυτά προστίθενται τα έξοδα μεταβίβασης, συμβολαιογράφου, κτηματολογίου, τεχνικού και νομικού ελέγχου, καθώς και τυχόν μεσιτική αμοιβή. Ανάλογα με την περίπτωση, μπορεί να ισχύουν φορολογικές απαλλαγές για την πρώτη κατοικία.
Επιπλέον, ένα οικονομικό διαμέρισμα παλαιότερης κατασκευής ενδέχεται να χρειάζεται εργασίες ανακαίνισης, αντικατάσταση κουφωμάτων ή αναβάθμιση του συστήματος θέρμανσης. Το κόστος αυτών των παρεμβάσεων μπορεί να μεταβάλει σημαντικά την πραγματική οικονομική επιβάρυνση.
Παράλληλα, η δυνατότητα δανειοδότησης δεν είναι δεδομένη. Οι τράπεζες εξετάζουν το εισόδημα του ενδιαφερομένου, τις οικονομικές του υποχρεώσεις, την πιστοληπτική του ικανότητα και την εμπορική αξία του ακινήτου.
Αγορά ή ενοίκιο; Η εξίσωση που αλλάζει
Η αύξηση των ενοικίων δημιουργεί νέες συνθήκες στην αγορά κατοικίας της Πάτρας, χωρίς αυτό να σημαίνει ότι η αγορά αποτελεί αυτομάτως συμφερότερη επιλογή για όλους. Για τα νοικοκυριά που διαθέτουν αποταμιεύσεις, σταθερά εισοδήματα και προγραμματίζουν να παραμείνουν στην πόλη για μεγάλο χρονικό διάστημα, η απόκτηση ιδιόκτητης στέγης μπορεί να αποκτήσει μεγαλύτερο οικονομικό ενδιαφέρον.
Αντίθετα, η έλλειψη αρχικού κεφαλαίου, τα έξοδα συντήρησης και η μακροχρόνια δανειακή δέσμευση εξακολουθούν να αποτελούν σημαντικούς ανασταλτικούς παράγοντες.
Σε κάθε περίπτωση, η εικόνα της τοπικής κτηματαγοράς δείχνει ότι η απόσταση ανάμεσα στο μηνιαίο ενοίκιο και τη δόση ενός στεγαστικού δανείου δεν είναι πάντοτε τόσο μεγάλη όσο θεωρείται. Σε συγκεκριμένες συνοικίες της Πάτρας, η αγορά κατοικίας παραμένει μια ρεαλιστική εναλλακτική για όσους μπορούν να καλύψουν την αρχική συμμετοχή και τις απαιτήσεις της τραπεζικής χρηματοδότησης.
Σχετικά άρθρα
- Το μεγάλο παράδοξο της Πάτρας: Χιλιάδες σπίτια κλειστά, ενώ τα ενοίκια «καίνε», γιατί οι ιδιοκτήτες τα κρατούν εκτός αγοράς
- Ακίνητα: Πού ανεβαίνουν τα ενοίκια και πού χτυπά «κόκκινο» η ζήτηση – Τι αλλάζει στις αγορές κατοικιών

Η «Πελοπόννησος» και το pelop.gr σε ανοιχτή γραμμή με τον Πολίτη
Η φωνή σου έχει δύναμη – στείλε παράπονα, καταγγελίες ή ιδέες για τη γειτονιά σου.
Ακολουθήστε μας για όλες τις ειδήσεις στο Bing News και το Google News