Πιερρακάκης – Εξωδικαστικός μηχανισμός: Σταθερό επιτόκιο 3% για τους οφειλέτες και πρόστιμα έως 5 εκατ. ευρώ στους servicers
Τις νέες παρεμβάσεις ανακοίνωσε ο Κυριάκος Πιερρακάκης στη Βουλή – Ποιους αφορά η μείωση των επιτοκίων, από πότε εφαρμόζεται και πόσο μπορούν να μειωθούν οι συνολικές οφειλές
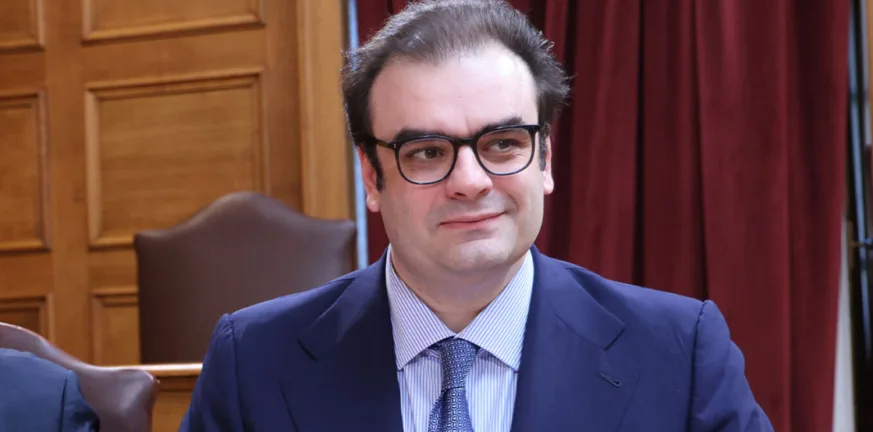

Δύο σημαντικές παρεμβάσεις για τους δανειολήπτες που έχουν ενταχθεί ή πρόκειται να ενταχθούν στον εξωδικαστικό μηχανισμό ρύθμισης οφειλών ανακοίνωσε ο υπουργός Εθνικής Οικονομίας και Οικονομικών, Κυριάκος Πιερρακάκης, στη Διαρκή Επιτροπή Οικονομικών Υποθέσεων της Βουλής. Η πρώτη αφορά την καθιέρωση σταθερού επιτοκίου 3% για συγκεκριμένες κατηγορίες οφειλετών σε όλη τη διάρκεια της ρύθμισης, ενώ η δεύτερη προβλέπει τον δεκαπλασιασμό του ανώτατου προστίμου που μπορεί να επιβάλει η Τράπεζα της Ελλάδος στις εταιρείες διαχείρισης απαιτήσεων (servicers).
Οι αλλαγές εντάσσονται στο νομοσχέδιο για το ιδιωτικό χρέος και τη λειτουργία των servicers, με την κυβέρνηση να επιδιώκει, όπως ανέφερε ο υπουργός, αφενός τη μείωση του κόστους αποπληρωμής των οφειλών και αφετέρου την αυστηρότερη εποπτεία των εταιρειών που διαχειρίζονται δάνεια.
Σταθερό επιτόκιο 3% για όλη τη διάρκεια
Η σημαντικότερη αλλαγή για τους δανειολήπτες αφορά το επιτόκιο των ρυθμίσεων μέσω του εξωδικαστικού μηχανισμού. Με τη νέα διάταξη, το επιτόκιο θα παραμένει σταθερό στο 3% ετησίως για ολόκληρη τη διάρκεια της σύμβασης αναδιάρθρωσης και δεν θα μετατρέπεται σε κυμαινόμενο μετά την πρώτη τριετία.
Η ρύθμιση αφορά δύο κατηγορίες οφειλετών. Πρώτον, όσους πληρούν τα κριτήρια του ευάλωτου οφειλέτη και διαθέτουν τη σχετική βεβαίωση. Δεύτερον, τους λεγόμενους επιλέξιμους οφειλέτες, κατηγορία στην οποία περιλαμβάνονται και πολίτες της μεσαίας τάξης, εφόσον πληρούν τα προβλεπόμενα κριτήρια.
Μέχρι σήμερα, το επιτόκιο για τις συγκεκριμένες ρυθμίσεις διαμορφώνεται στο 3% για οφειλές με εμπράγματες εξασφαλίσεις και στο 4% για οφειλές χωρίς εξασφαλίσεις κατά τα πρώτα τρία χρόνια. Μετά την παρέλευση της τριετίας μετατρέπεται σε κυμαινόμενο, με βάση το Euribor τριμήνου, προσαυξημένο κατά 2,5 ή 3 ποσοστιαίες μονάδες αντίστοιχα.
Με βάση το επίπεδο του Euribor που επικαλέστηκε ο υπουργός, το επιτόκιο θα μπορούσε να ανέλθει στο 5,17% για τις εξασφαλισμένες απαιτήσεις και στο 5,67% για τις ανεξασφάλιστες. Με τη νέα ρύθμιση, οι συγκεκριμένοι οφειλέτες θα διατηρούν το 3% ανεξάρτητα από την ύπαρξη υποθήκης ή άλλης εμπράγματης εξασφάλισης, αλλά και ανεξάρτητα από τον χρηματοδοτικό φορέα.
Η εφαρμογή του νέου καθεστώτος αφορά καταβολές από την 1η Δεκεμβρίου 2026, ενώ το σταθερό επιτόκιο θα αποτελεί υποχρεωτικό όρο των συμβάσεων αναδιάρθρωσης.
Το όφελος για οφειλή 100.000 ευρώ
Ο Κυριάκος Πιερρακάκης παρουσίασε και συγκεκριμένα παραδείγματα για το οικονομικό όφελος που μπορεί να προκύψει από τη νέα ρύθμιση.
Για οφειλή 100.000 ευρώ, με διάρκεια αποπληρωμής 20 ετών και χωρίς εφαρμογή του μηχανισμού step-up, η διατήρηση του επιτοκίου στο 3% σε όλη τη διάρκεια της ρύθμισης μπορεί να οδηγήσει σε σημαντική μείωση του συνολικού κόστους.
Ειδικότερα, το συνολικό όφελος υπολογίζεται σε περίπου 20.200 ευρώ για απαίτηση με εμπράγματη εξασφάλιση και σε 28.600 ευρώ για απαίτηση χωρίς εμπράγματη εξασφάλιση.
Το βασικό πλεονέκτημα, σύμφωνα με το υπουργείο, είναι ότι οι οφειλέτες θα γνωρίζουν με μεγαλύτερη ασφάλεια το ύψος της δόσης τους, χωρίς να κινδυνεύουν από μελλοντικές αυξήσεις του κυμαινόμενου επιτοκίου.
Πρόστιμα έως 5 εκατ. ευρώ στους servicers
Η δεύτερη παρέμβαση αφορά την αυστηροποίηση του πλαισίου εποπτείας των εταιρειών διαχείρισης απαιτήσεων. Το ανώτατο πρόστιμο που μπορεί να επιβάλει σήμερα η Τράπεζα της Ελλάδος ανέρχεται σε 500.000 ευρώ, ενώ με τη νέα διάταξη θα φτάνει τα 5 εκατ. ευρώ.
Η αύξηση αφορά παραβάσεις των υποχρεώσεων που προβλέπει το θεσμικό πλαίσιο για τη λειτουργία των servicers και την προστασία των δανειοληπτών. Μεταξύ άλλων, περιλαμβάνονται η πλημμελής διαχείριση των παραπόνων, η μη τήρηση των κανόνων για την ορθή μεταχείριση των οφειλετών, οι ελλείψεις στους μηχανισμούς εσωτερικού ελέγχου και η παραβίαση των υποχρεώσεων ενημέρωσης.
Στο πεδίο των παραβάσεων περιλαμβάνονται επίσης ζητήματα προστασίας προσωπικών δεδομένων, η μη συμμόρφωση με τις προβλεπόμενες διαδικασίες διαχείρισης χρηματικών ποσών και οι παραβιάσεις των κανόνων που διέπουν τις σχέσεις μεταξύ servicers και δανειοληπτών.
Ο υπουργός διευκρίνισε ότι τα συγκεκριμένα πρόστιμα επιβάλλονται από την Τράπεζα της Ελλάδος βάσει του νόμου 5072/2023 και είναι διαφορετικά από τις κυρώσεις που προβλέπει το υπό συζήτηση νομοσχέδιο. Οι τελευταίες μπορούν να φτάσουν από 50.000 έως 500.000 ευρώ ανά δανειολήπτη και επιβάλλονται από τη Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους, σε περιπτώσεις παραβάσεων που αφορούν ενέργειες είσπραξης από συνεπείς δανειολήπτες ή την αδυναμία καταβολής δόσεων λόγω μη χορήγησης των απαραίτητων στοιχείων από πιστωτές και διαχειριστές.
Πολιτική αντιπαράθεση στη Βουλή
Παρουσιάζοντας τις δύο παρεμβάσεις, ο Κυριάκος Πιερρακάκης υποστήριξε ότι αποτελούν απόδειξη πως η κυβέρνηση δεν λειτουργεί υπέρ των funds και των servicers, αλλά επιδιώκει να ενισχύσει την προστασία των δανειοληπτών.
Παράλληλα, άσκησε κριτική στον Αλέξη Τσίπρα, χαρακτηρίζοντάς τον «πατερούλη των μεγάλων funds», ενώ κάλεσε τα κόμματα της αντιπολίτευσης να υπερψηφίσουν το νομοσχέδιο.
Σύμφωνα με τον υπουργό, το νομοσχέδιο περιλαμβάνει συνολικά 16 ρυθμίσεις υπέρ των πολιτών, με τις δύο νέες παρεμβάσεις να προστίθενται στο πλαίσιο των μέτρων για την αντιμετώπιση του ιδιωτικού χρέους και την ενίσχυση της διαφάνειας στη διαχείριση των δανείων.
Η «Πελοπόννησος» και το pelop.gr σε ανοιχτή γραμμή με τον Πολίτη
Η φωνή σου έχει δύναμη – στείλε παράπονα, καταγγελίες ή ιδέες για τη γειτονιά σου.
Ακολουθήστε μας για όλες τις ειδήσεις στο Bing News και το Google News
Από το Δίκτυο
Ξύλινες κουτάλες: πώς τις καθαρίζεις σωστά
Τιμή στη μνήμη του Μήτσου Ρεμπούτσικα στην Κάτω Αχαΐα.
Το ZERO PARADES: Director’s Cut κυκλοφορεί σήμερα σε PS5, Xbox και Switch 2
Ύπνος: η τεχνική χαλάρωσης που βοηθάει να αποκοιμηθείς πιο γρήγορα
Οι μαθητές του Αρσακείου Νηπιαγωγείου Πατρών γνώρισαν το Halloween μ